해진공 "연말까지 높은 운임 가능성…내년 신규 선박 인도 땐 정상화 압력"
건화물선 운임 올해 두 자릿수 상승…케이프사이즈 64% 뛰었다 장거리 철광석 운송·낮은 선대 증가율에 대형선 강세…중소형선은 공급 확대가 상승폭 제약
[시사매거진 한창기 선임기자] 올해 건화물선 운임이 전 선형에서 지난해 수준을 웃돈 가운데 철광석 등을 운송하는 대형선의 상승세가 상대적으로 두드러진 것으로 나타났다.
한국해양진흥공사는 3일 발간한 '2026년 건화물선 시장 중간 점검 및 전망' 특집리포트에 따르면, 올해 8월 중순까지 주요 건화물선 평균 운임이 전년 동기 대비 38~64% 상승했다고 밝혔다.
선형별 상승률은 10만 톤급 이상 대형선인 케이프사이즈가 64.0%로 가장 높았다. 이어 파나막스 52.1%, 수프라막스 45.9%, 핸디사이즈 38.3% 순이었다.
지난해 운임이 2024년보다 선형별로 19~26% 낮았던 점을 감안하면 일부 기저효과가 반영됐지만, 올해 운임 강세를 단순 반등으로만 보기는 어렵다는 게 해진공의 분석이다.
실제 2024년과 비교해도 올해 평균 운임은 케이프사이즈가 31.6% 높았고 파나막스 13.2%, 수프라막스 9.2%, 핸디사이즈 11.6% 각각 상승했다. 장기 평균과 비교해도 모든 선형이 높은 수준을 나타냈으며 케이프사이즈는 장기 평균의 두 배를 웃돌았다.
대형선 운임 상승에는 장거리 철광석 운송 증가와 제한적인 선복 공급이 동시에 영향을 미쳤다.
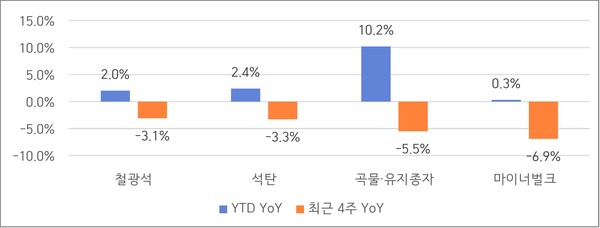
올해 철광석 해상 물동량은 전년보다 2.0% 늘었다. 주요 중국향 항로의 물량은 2.8% 증가했지만 장거리 화물 비중까지 확대되면서 운송거리와 물동량을 결합한 톤마일은 3.6% 증가했다.
반면 케이프사이즈 선대 증가율은 주요 선형 가운데 가장 낮은 1.4%에 머물렀다. 화물을 나르는 거리는 길어진 반면 시장에 투입되는 선박 증가가 제한되면서 운임을 끌어올린 셈이다.
중소형선은 다른 흐름을 보였다.
파나막스와 수프라막스 선대는 전년 동월보다 각각 5.4%, 4.2% 늘었다. 곡물 운송 수요가 증가했지만 중소형선의 주요 화물인 마이너벌크 물동량 증가율은 0.3%에 그쳐 공급 확대 효과를 상쇄하지 못했다.
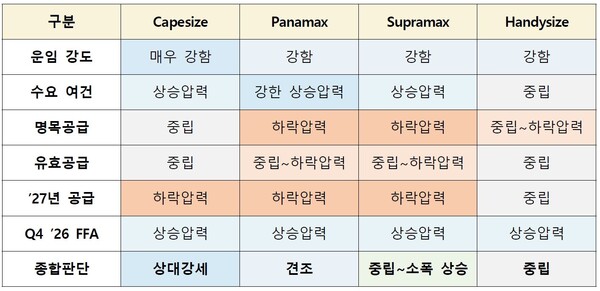
해진공은 올해 말까지 건화물선 운임이 지난해보다 높은 수준을 유지할 가능성이 크지만 선박 규모와 화물 종류에 따른 차별화는 계속될 것으로 전망했다.
케이프사이즈는 철광석 장거리 운송 수요가 이어지는 데다 신규 선박 공급도 상대적으로 적어 주요 선형 가운데 가장 견조한 흐름을 유지할 것으로 예상됐다.
파나막스는 곡물과 석탄 수요가 운임을 지지할 것으로 보이지만 선박 공급 증가가 추가 상승을 제한할 가능성이 제기됐다. 수프라막스 역시 곡물 운송 확대가 긍정적 요인이지만 선대 증가와 마이너벌크 물동량 정체가 부담으로 작용할 전망이다.
운임선도거래(FFA) 시장에서도 단기 강세와 중기 조정 가능성이 동시에 반영되고 있다.
지난달 14일 기준 올해 4분기 FFA 가격은 현물 운임보다 높은 수준을 형성해 연말까지 시장 강세가 이어질 것이라는 기대가 나타났다. 반면 내년 연간 FFA 가격은 현물 대비 13~18% 낮아 현재의 높은 운임이 중기적으로 정상화될 가능성을 시사했다.
향후 시장의 주요 변수로는 브라질·호주·기니의 철광석 출하량과 미국·남미의 곡물 수출, 중국·인도의 석탄 수요, 신조선 인도에 따른 실제 가용 선복량 변화가 꼽혔다.
해진공은 "현재 건화물선 시장은 모든 선형이 같은 방향으로 움직이는 구조가 아니라 화물 수요와 항로, 선복 공급 상황에 따라 차별화되는 국면"이라며 "단기적인 운임 강세와 함께 내년 신규 선박 인도와 장거리 화물 변화까지 종합적으로 살펴볼 필요가 있다"고 분석했다.
© 시사매거진. 무단 전재 및 재배포 금지.
사회 기사 더 보기