증권숫자로 보는 코스닥자료 기준 2026.09.18 종가 기준
AI 종합 분류악재 우위AI가 공시·재무·거래소 자료 등 공개 정보의 호재·악재 요인을 분류하고 편집부가 검토한 결과입니다. 주가 방향 예측이나 매매 권유가 아닙니다.
뷰티스킨(406820) 코스닥 리서치
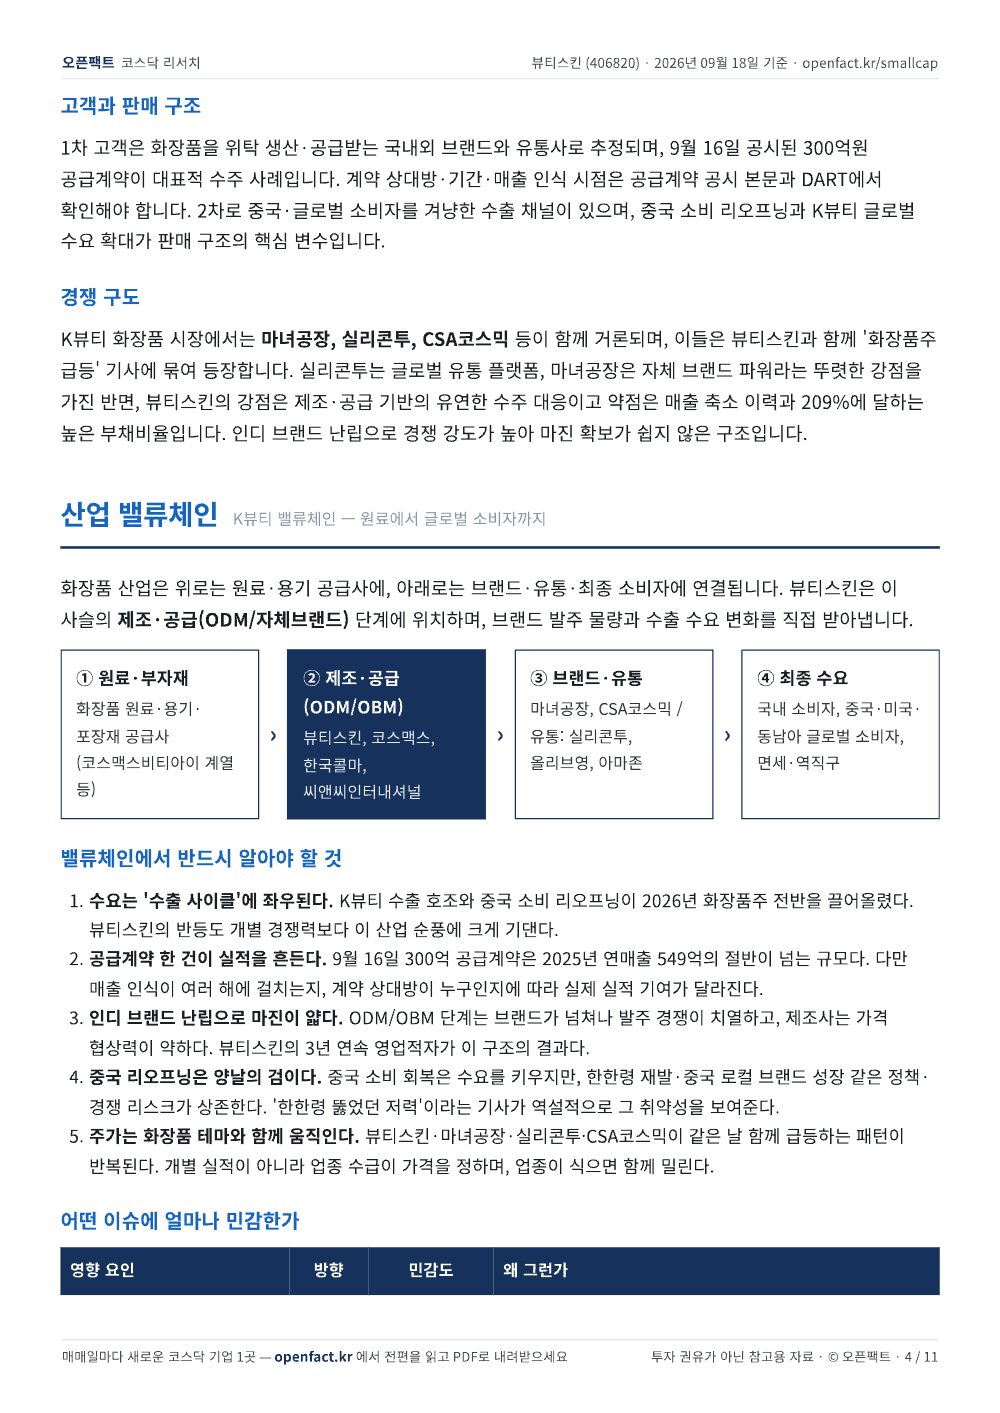
화장품을 기획·생산해 국내외 브랜드와 유통사에 공급하고 자체 브랜드도 파는, K뷰티 수출 흐름에 올라탄 회사.
원문 제공: 오픈팩트 · 원문 발행 2026-09-19
회사 소개
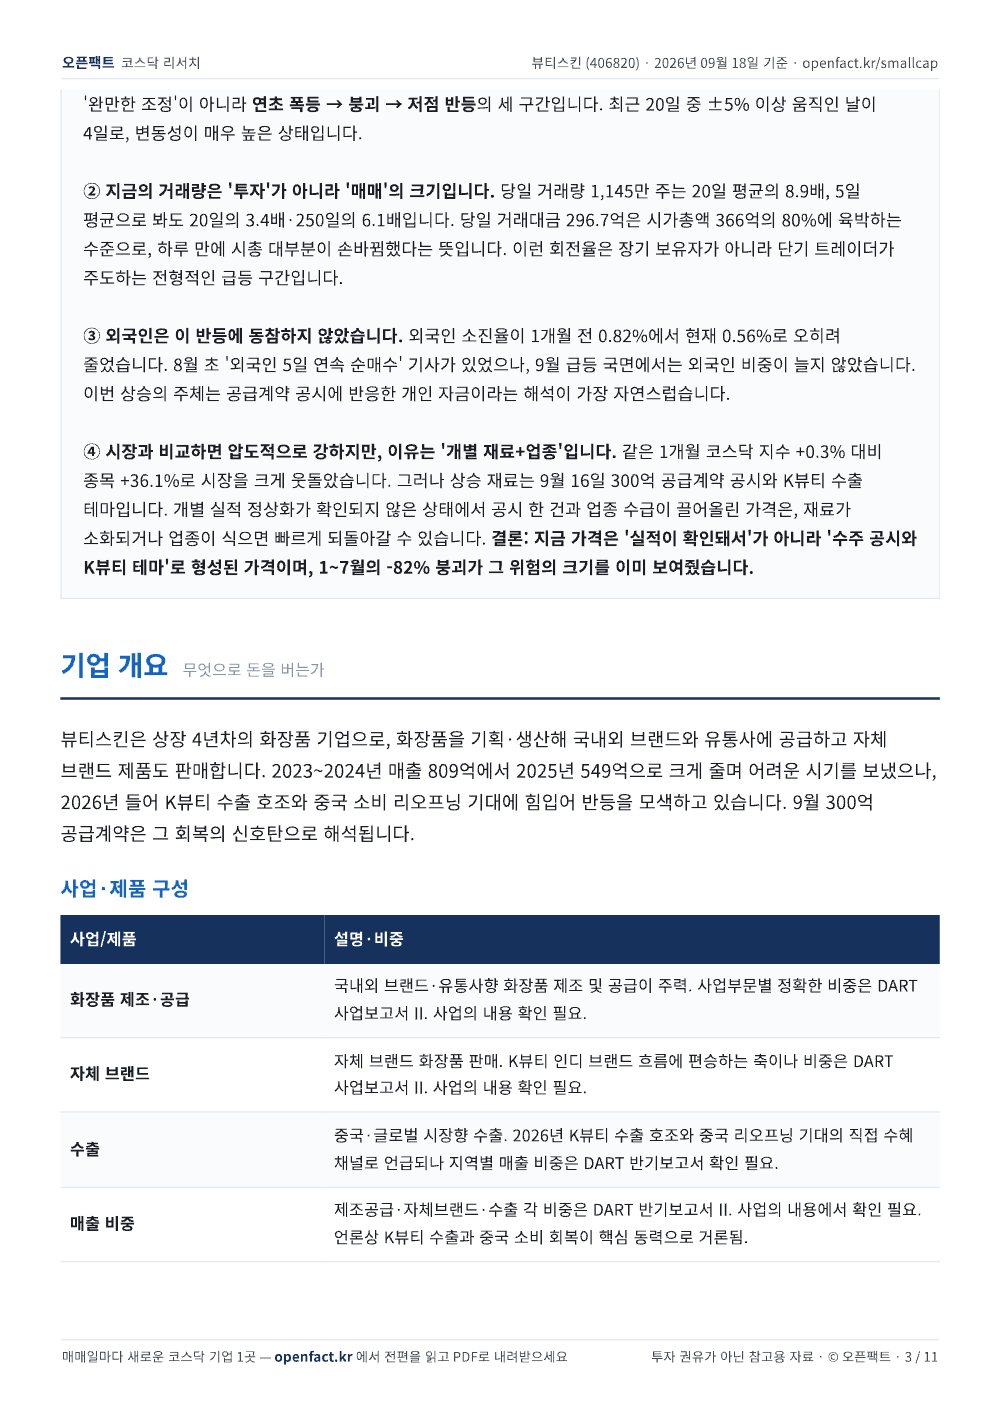
화장품을 기획·생산해 국내외 브랜드와 유통사에 공급하고 자체 브랜드도 파는, K뷰티 수출 흐름에 올라탄 회사.
쉬운 요약
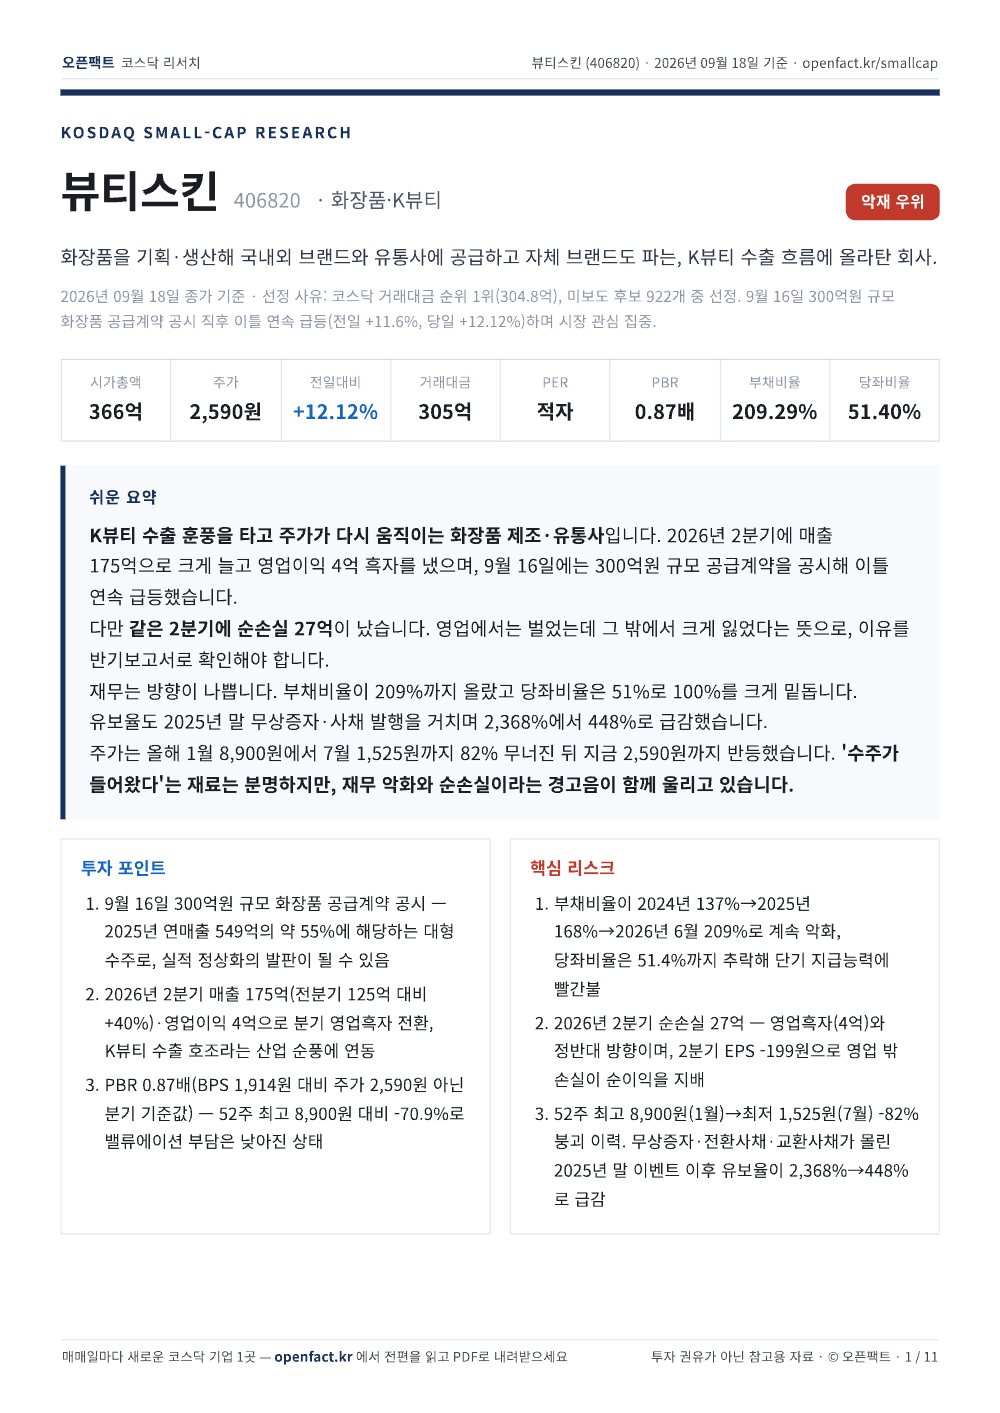
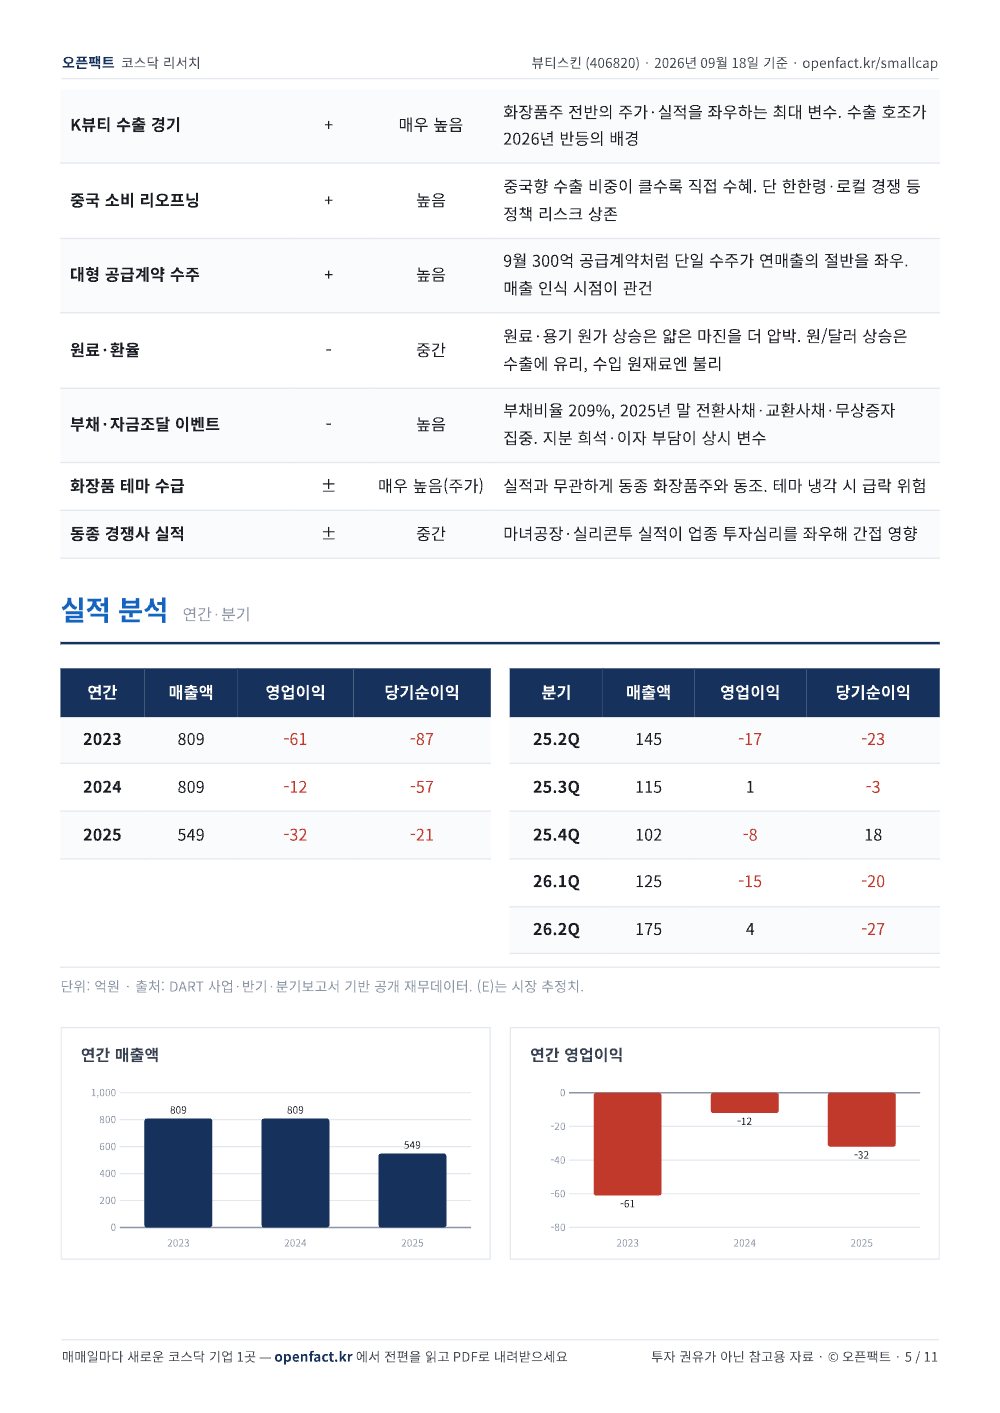
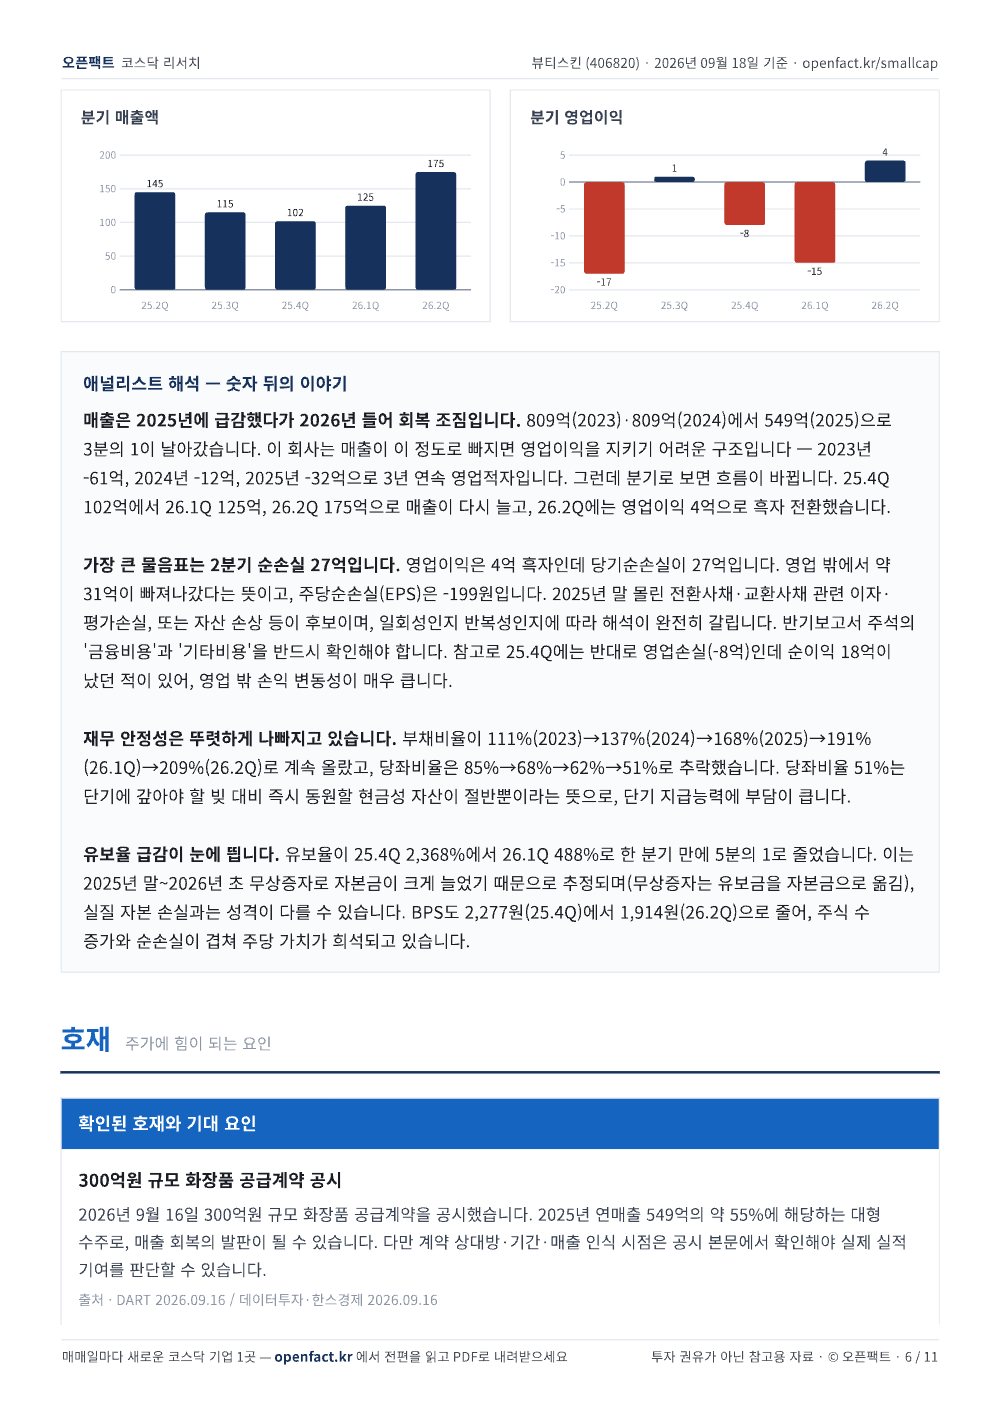
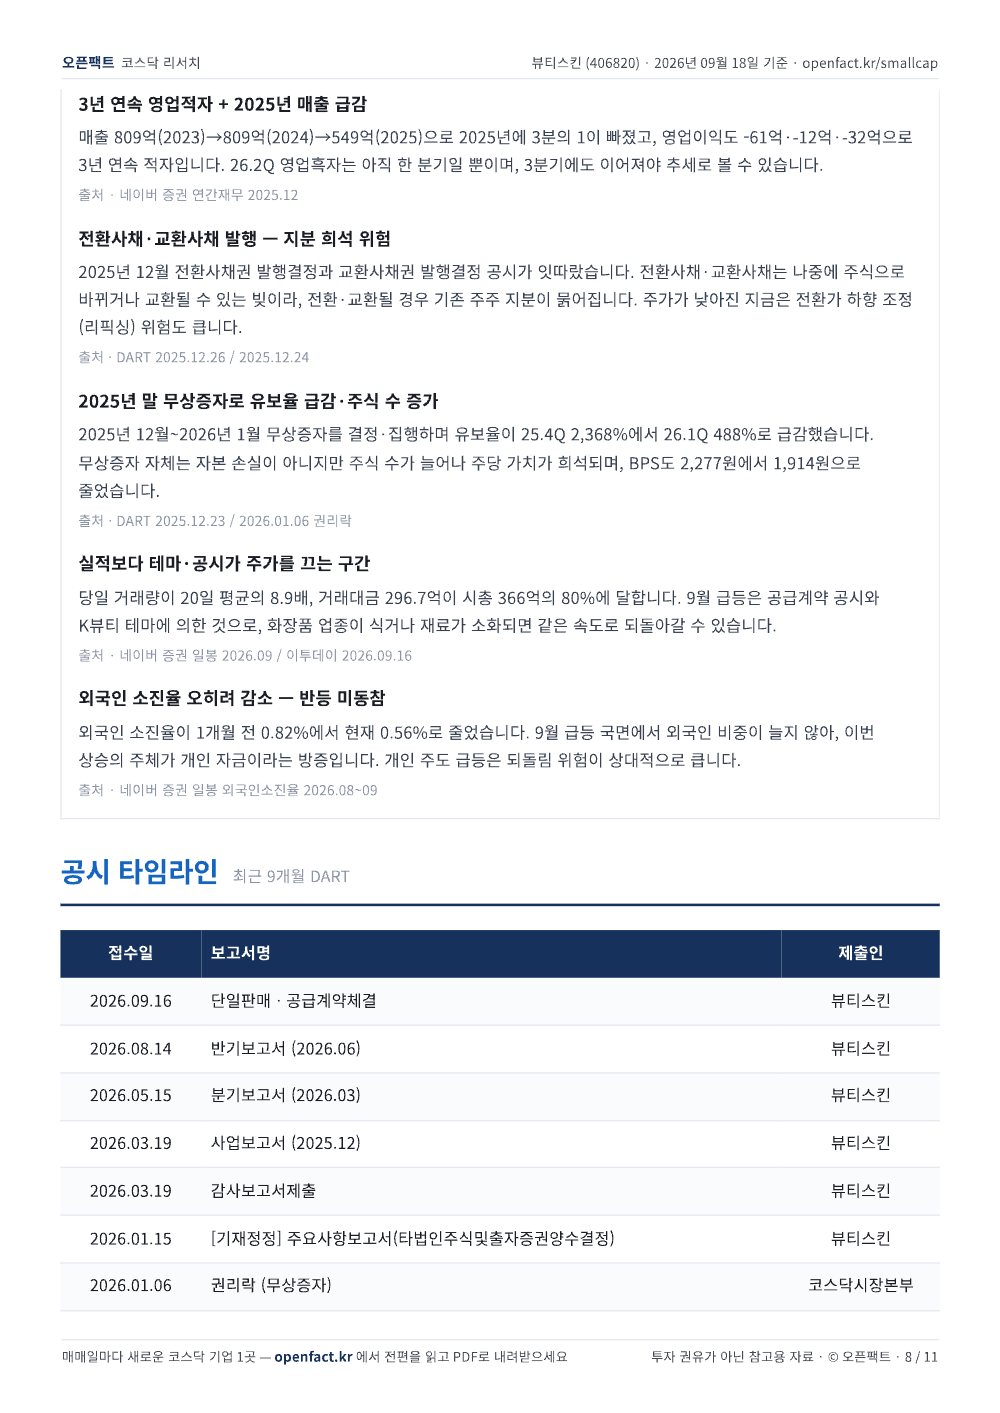
K뷰티 수출 훈풍을 타고 주가가 다시 움직이는 화장품 제조·유통사입니다. 2026년 2분기에 매출 175억으로 크게 늘고 영업이익 4억 흑자를 냈으며, 9월 16일에는 300억원 규모 공급계약을 공시해 이틀 연속 급등했습니다.
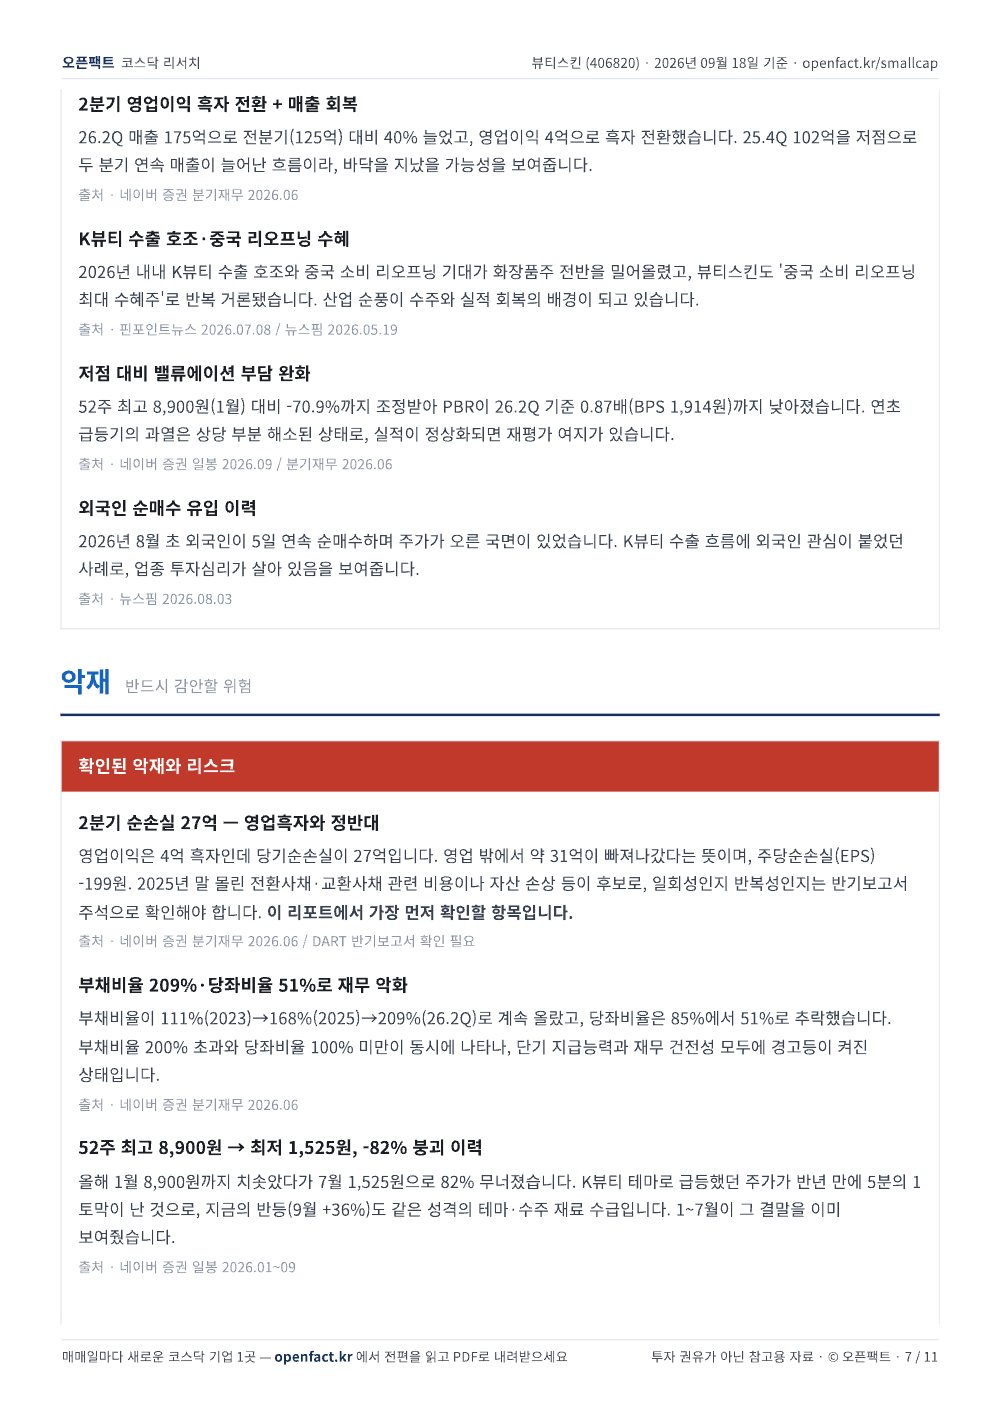
다만 같은 2분기에 순손실 27억이 났습니다. 영업에서는 벌었는데 그 밖에서 크게 잃었다는 뜻으로, 이유를 반기보고서로 확인해야 합니다.
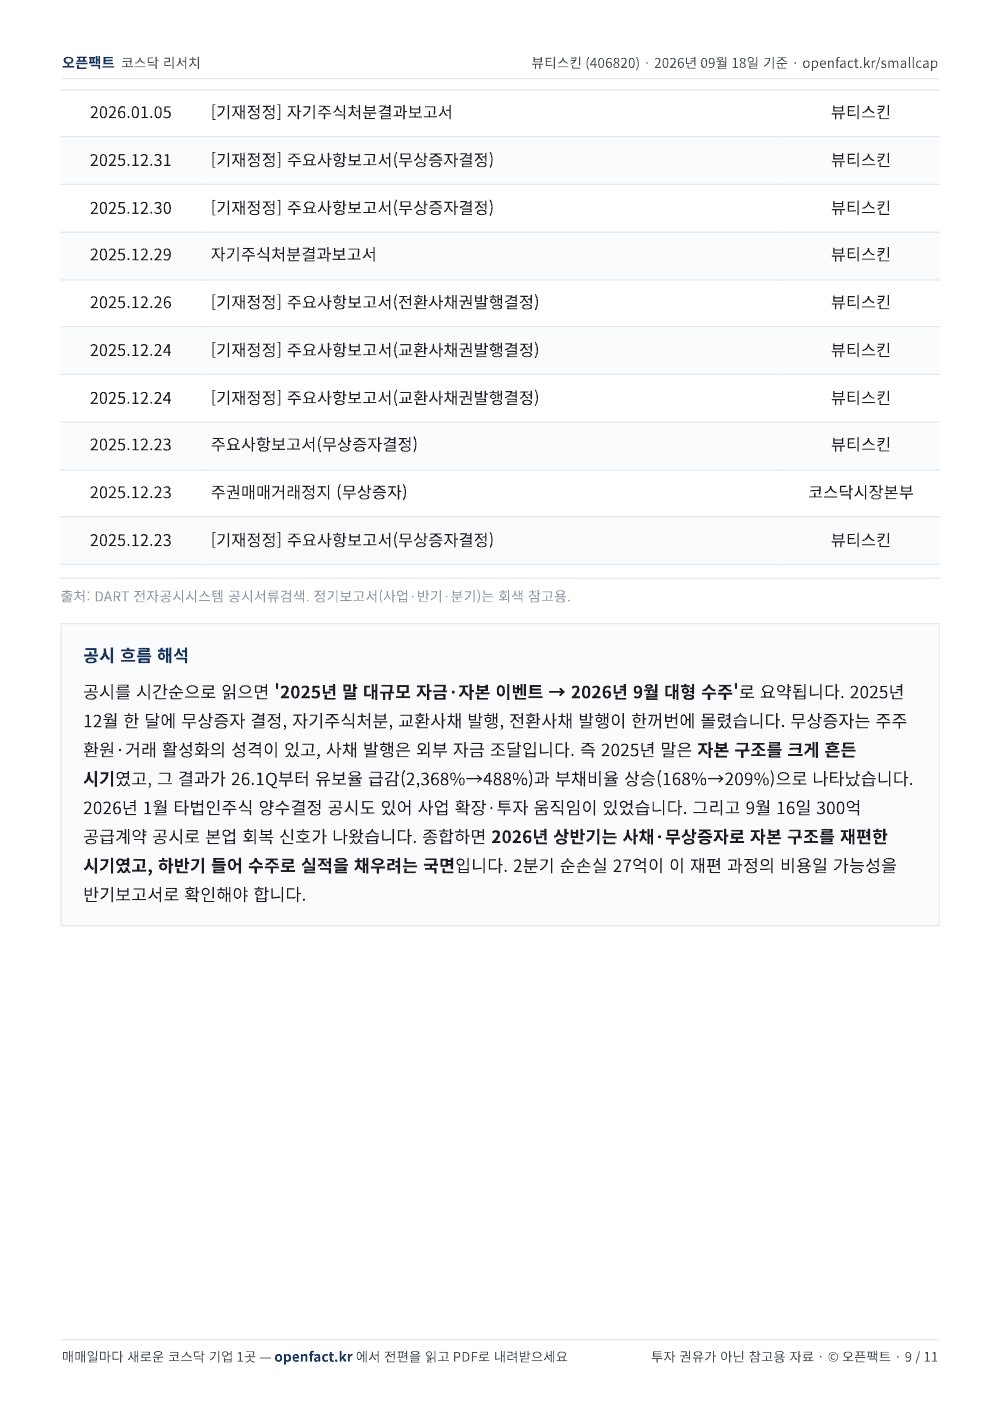
재무는 방향이 나쁩니다. 부채비율이 209%까지 올랐고 당좌비율은 51%로 100%를 크게 밑돕니다. 유보율도 2025년 말 무상증자·사채 발행을 거치며 2,368%에서 448%로 급감했습니다.
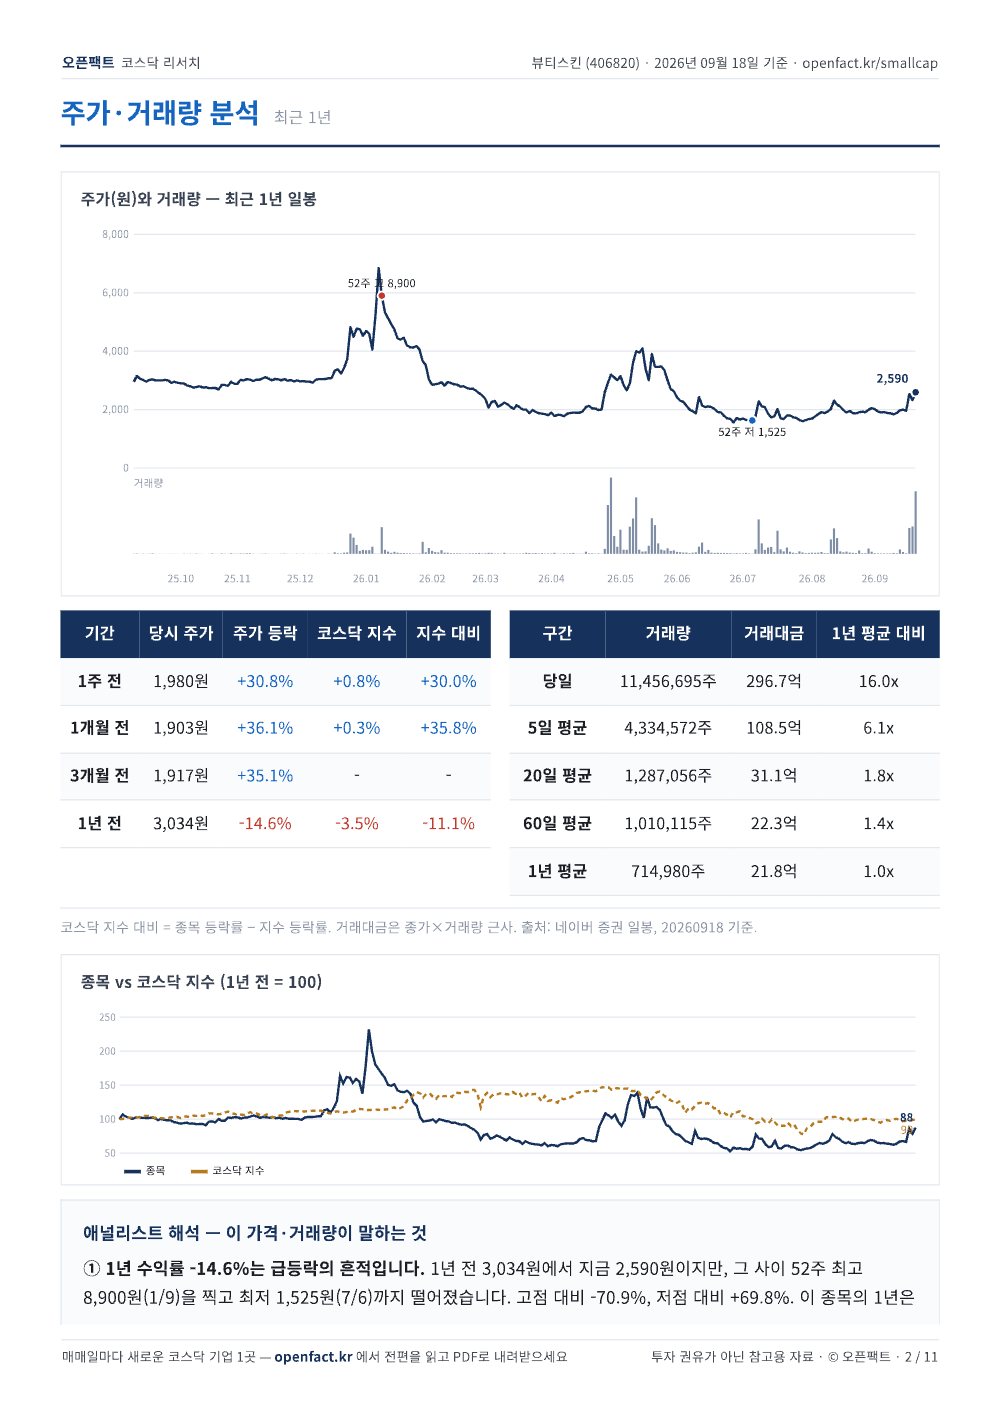
주가는 올해 1월 8,900원에서 7월 1,525원까지 82% 무너진 뒤 지금 2,590원까지 반등했습니다. '수주가 들어왔다'는 재료는 분명하지만, 재무 악화와 순손실이라는 경고음이 함께 울리고 있습니다.
숫자로 보면
- 366억시가총액
- 2,590원주가
- +12.12%전일대비
- 적자PER
- 0.87배PBR
호재 요인
공개 자료에서 확인한 긍정 요인입니다. 주가 상승을 뜻하지 않습니다.
악재 요인
공개 자료에서 확인한 부정·위험 요인입니다. 위법 확정이나 주가 하락을 뜻하지 않습니다.
오픈팩트의 결론
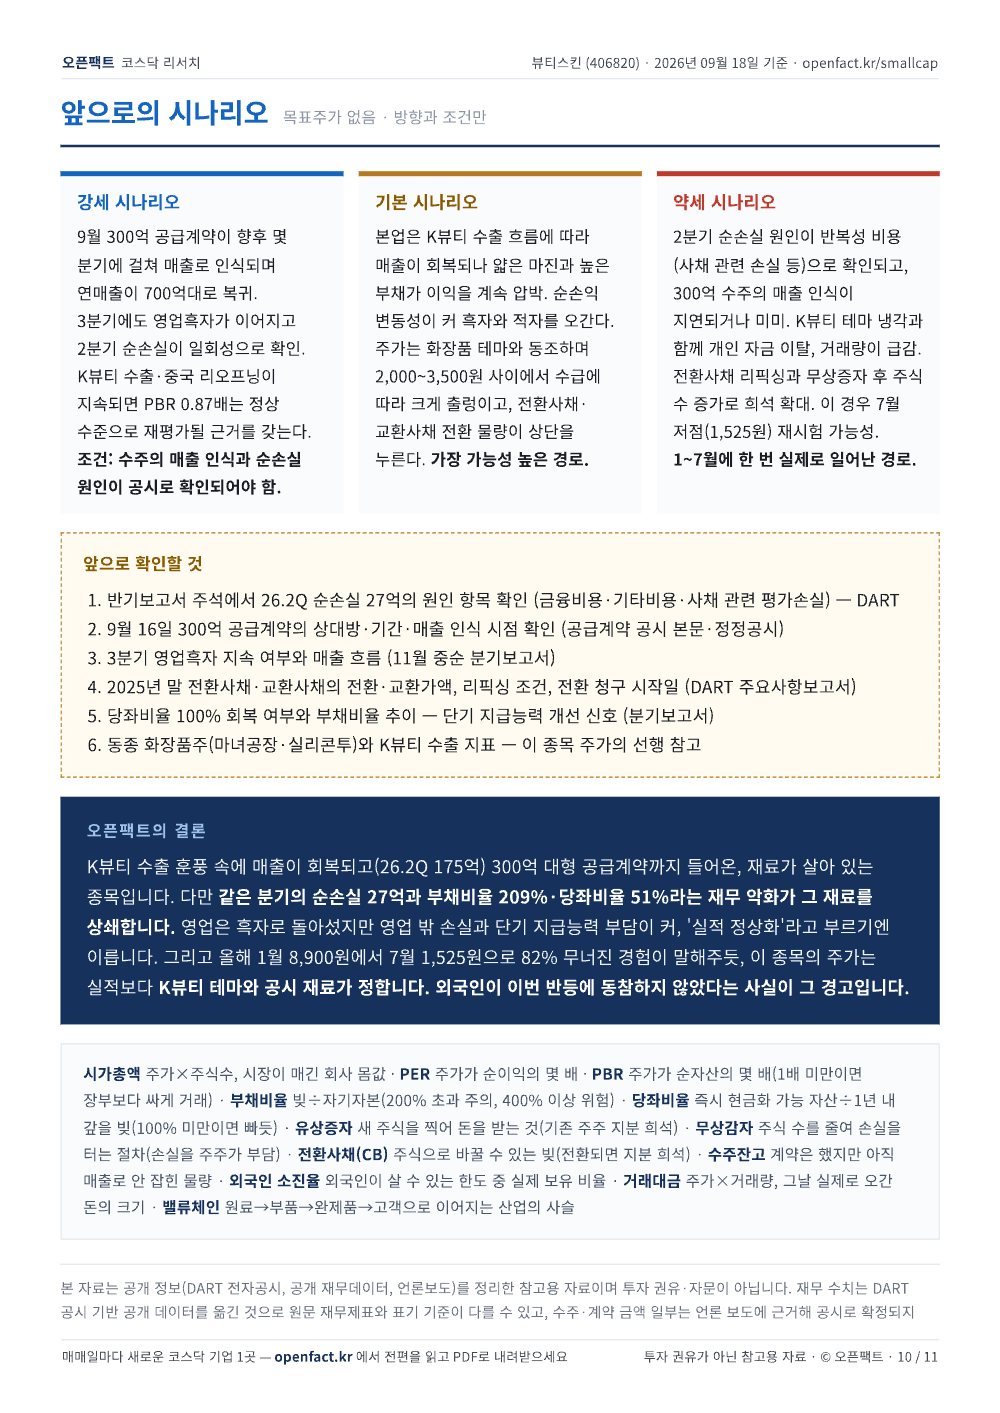
K뷰티 수출 훈풍 속에 매출이 회복되고(26.2Q 175억) 300억 대형 공급계약까지 들어온, 재료가 살아 있는 종목입니다. 다만 같은 분기의 순손실 27억과 부채비율 209%·당좌비율 51%라는 재무 악화가 그 재료를 상쇄합니다. 영업은 흑자로 돌아섰지만 영업 밖 손실과 단기 지급능력 부담이 커, '실적 정상화'라고 부르기엔 이릅니다. 그리고 올해 1월 8,900원에서 7월 1,525원으로 82% 무너진 경험이 말해주듯, 이 종목의 주가는 실적보다 K뷰티 테마와 공시 재료가 정합니다. 외국인이 이번 반등에 동참하지 않았다는 사실이 그 경고입니다.
원문 리포트 전문
원문의 차트·표·각주를 포함한 11쪽 전체입니다. 수치는 원문 기준일의 값입니다.
출처
오픈팩트 원문 · 뷰티스킨(406820) 코스닥 리서치
본 자료는 공개 정보(DART 전자공시, 공개 재무데이터, 언론보도)를 정리한 참고용 자료이며 투자 권유·자문이 아닙니다. 재무 수치는 DART 공시 기반 공개 데이터를 옮긴 것으로 원문 재무제표와 표기 기준이 다를 수 있고, 수주·계약 금액 일부는 언론 보도에 근거해 공시로 확정되지 않았을 수 있습니다. 시세·지표는 표기된 기준일 종가 기준이며 이후 변동됩니다. 투자 판단과 그 결과는 투자자 본인의 책임입니다.
수정 이력
최초 게재 · 정정 없음
정정·반론 요청하기이 기사는 AI 편집 보조를 활용했으며, 편집장의 확인을 거쳐 공개되었습니다.
© 시사매거진. 무단 전재 및 재배포 금지.