증권숫자로 보는 코스닥자료 기준 2026.09.21 종가 기준
AI 종합 분류악재 우위AI가 공시·재무·거래소 자료 등 공개 정보의 호재·악재 요인을 분류하고 편집부가 검토한 결과입니다. 주가 방향 예측이나 매매 권유가 아닙니다.
해치텍(0155E0) 코스닥 리서치
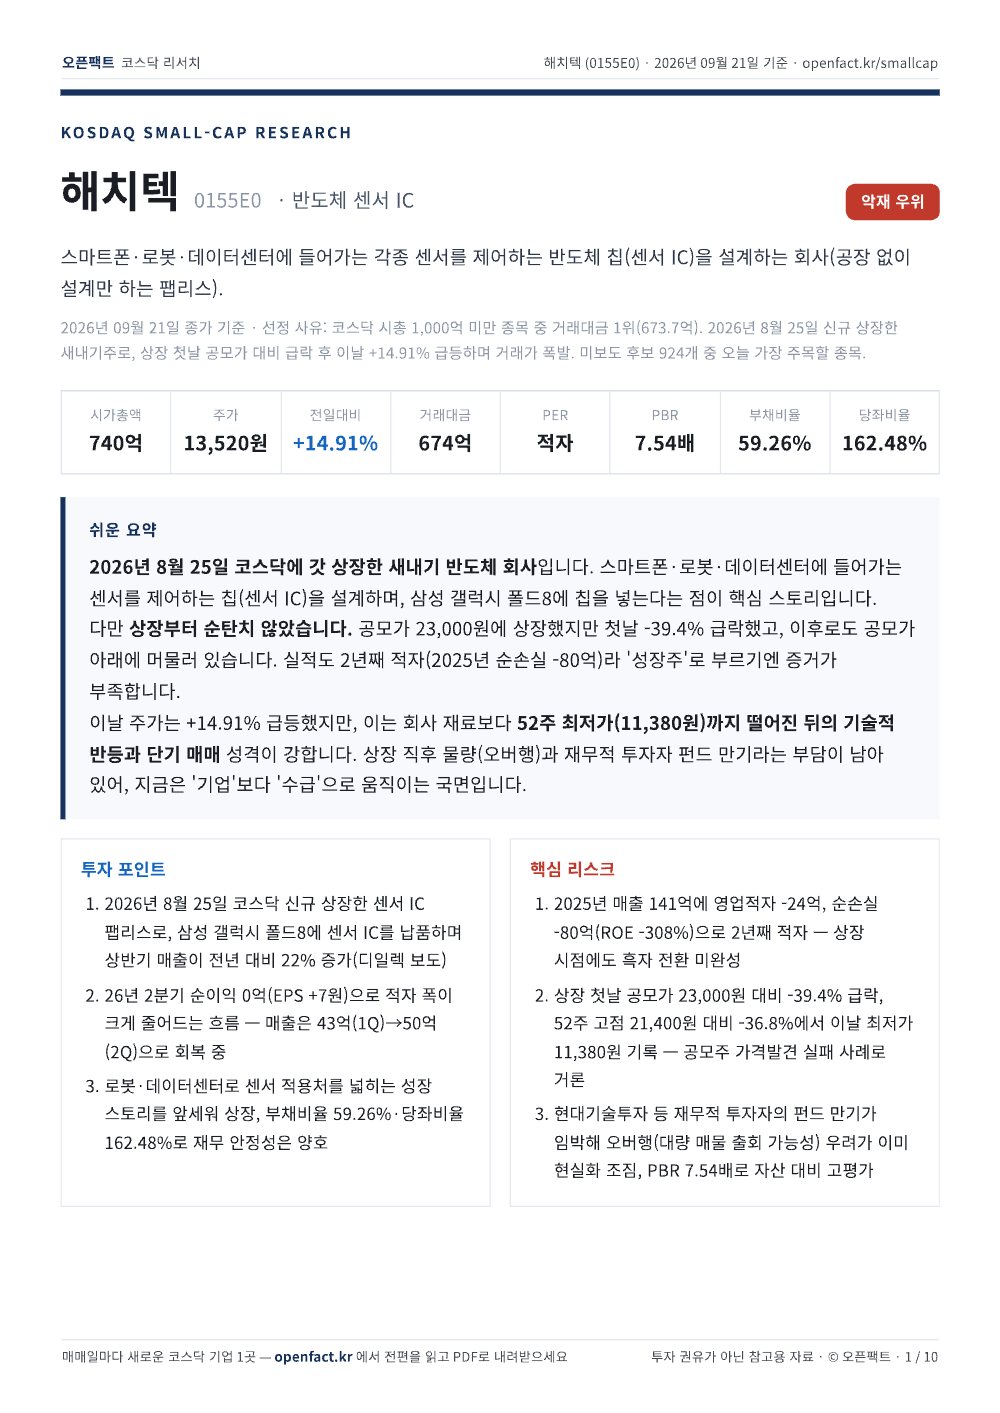
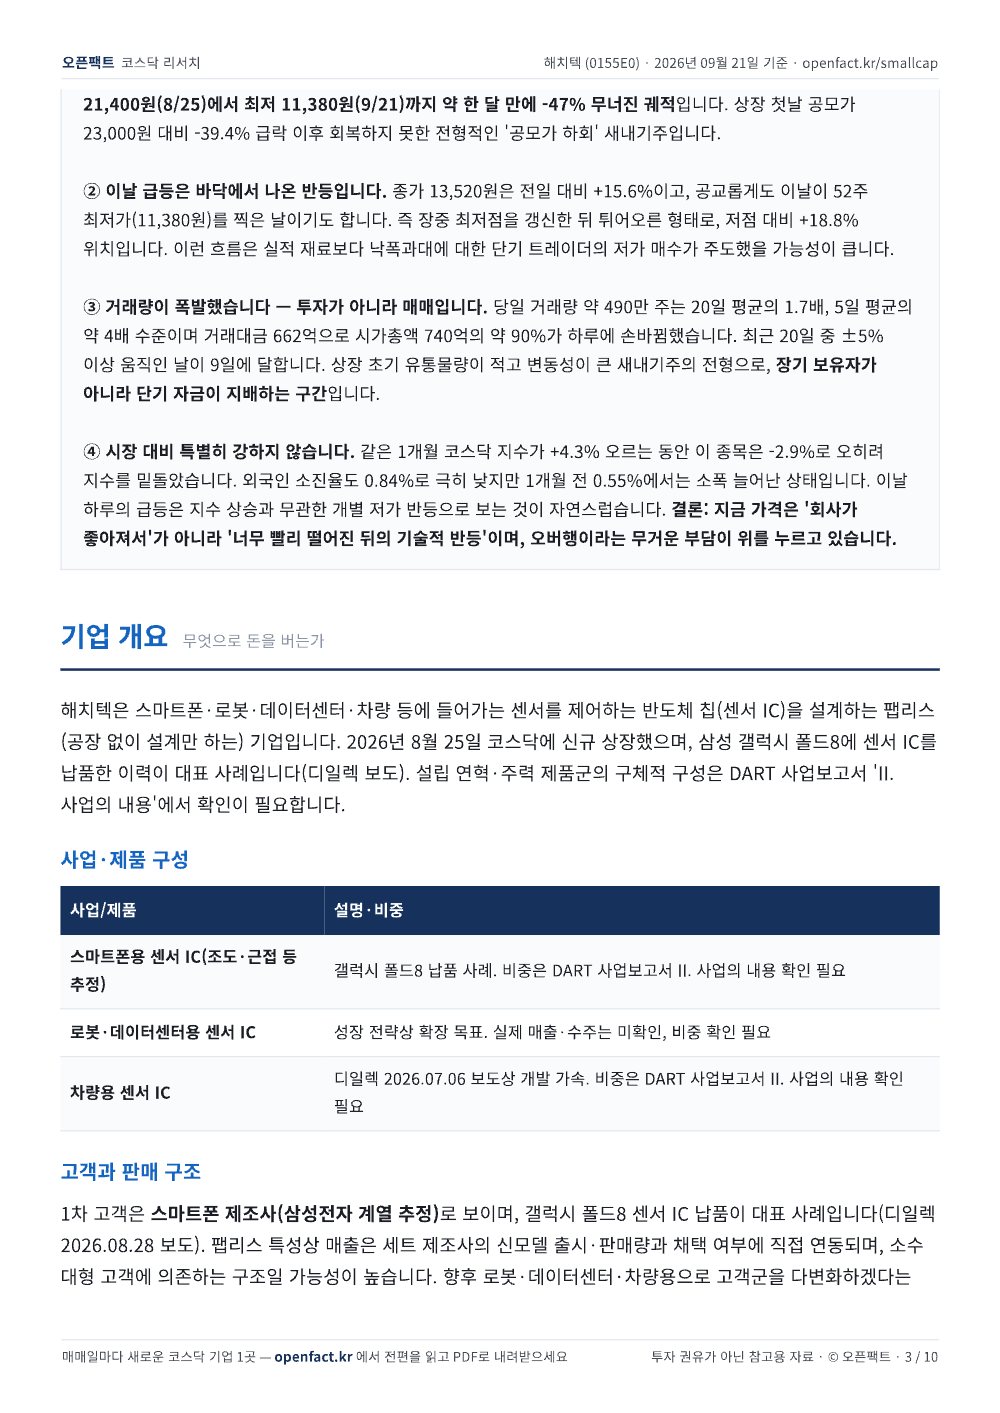
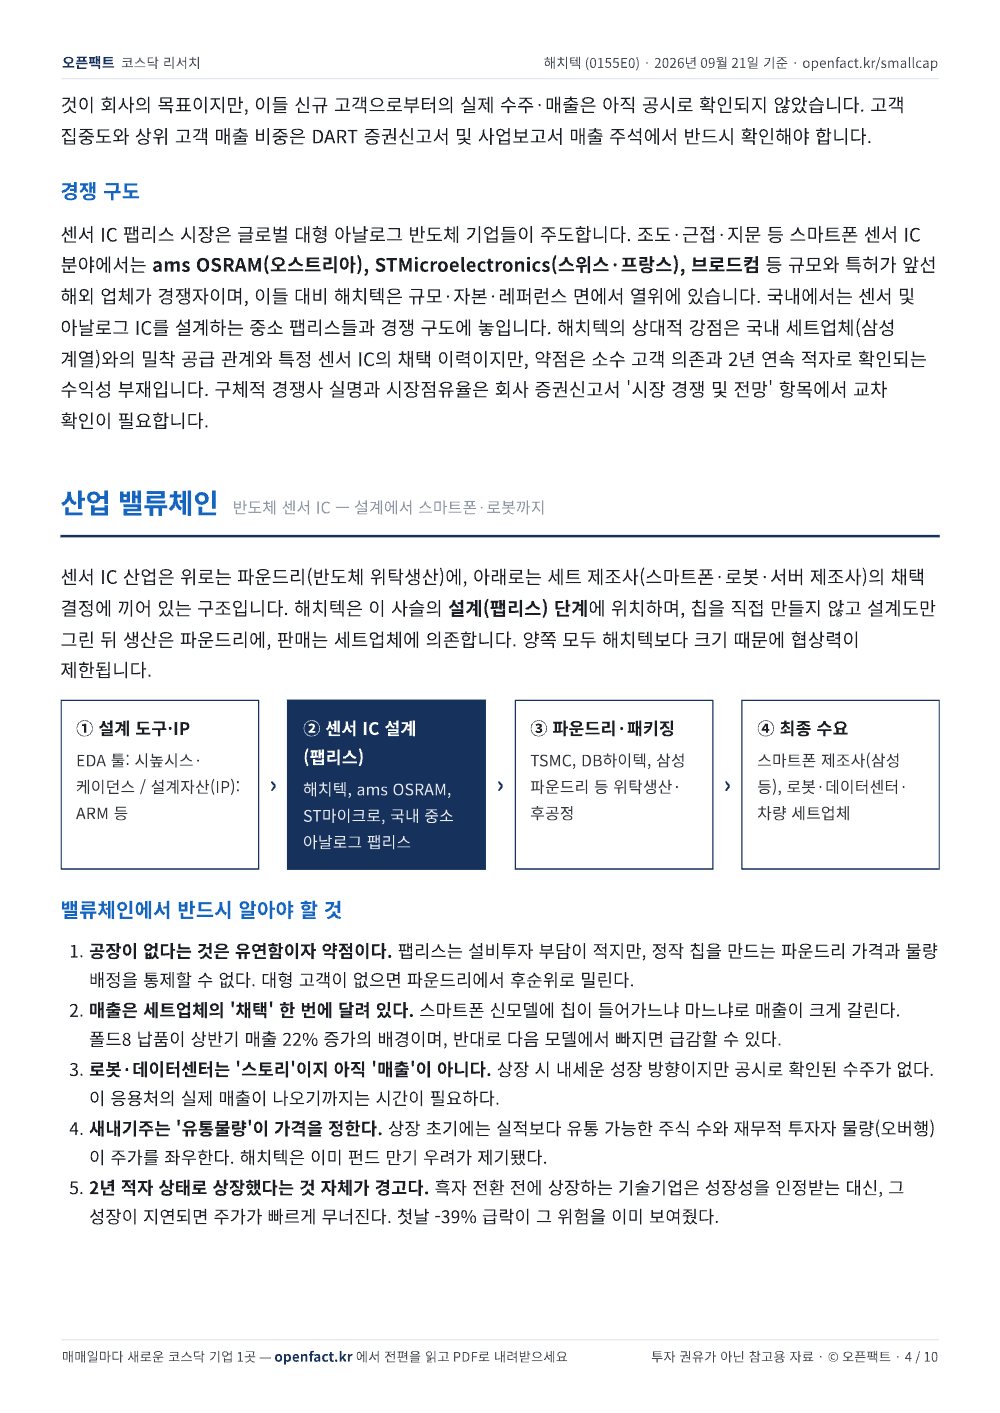
스마트폰·로봇·데이터센터에 들어가는 각종 센서를 제어하는 반도체 칩(센서 IC)을 설계하는 회사(공장 없이 설계만 하는 팹리스).
원문 제공: 오픈팩트 · 원문 발행 2026-09-21
회사 소개
스마트폰·로봇·데이터센터에 들어가는 각종 센서를 제어하는 반도체 칩(센서 IC)을 설계하는 회사(공장 없이 설계만 하는 팹리스).
쉬운 요약
2026년 8월 25일 코스닥에 갓 상장한 새내기 반도체 회사입니다. 스마트폰·로봇·데이터센터에 들어가는 센서를 제어하는 칩(센서 IC)을 설계하며, 삼성 갤럭시 폴드8에 칩을 넣는다는 점이 핵심 스토리입니다.
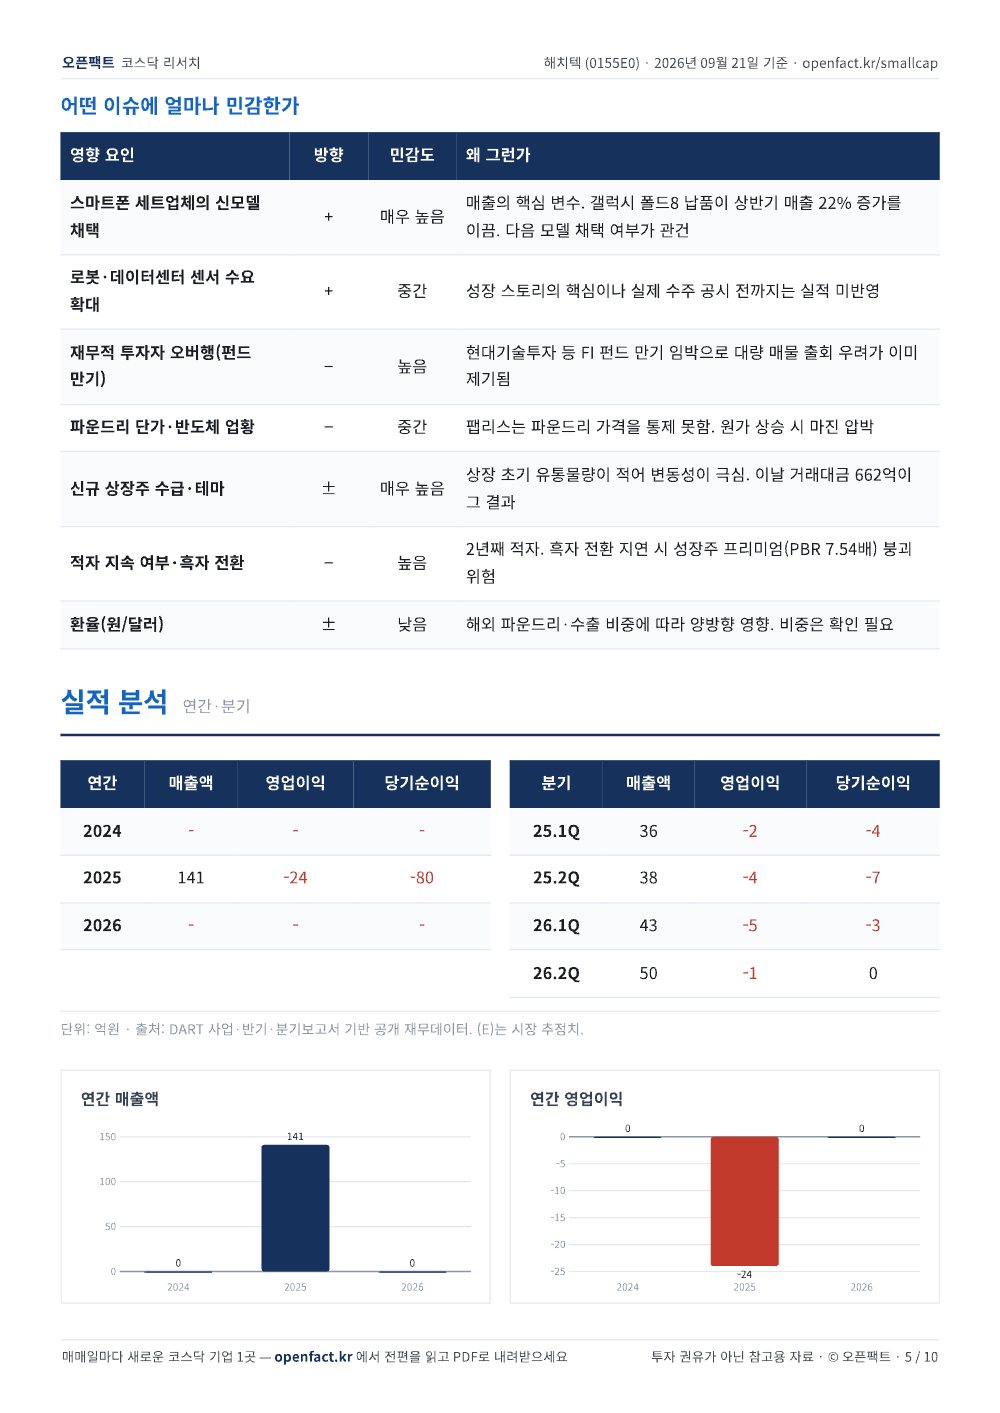
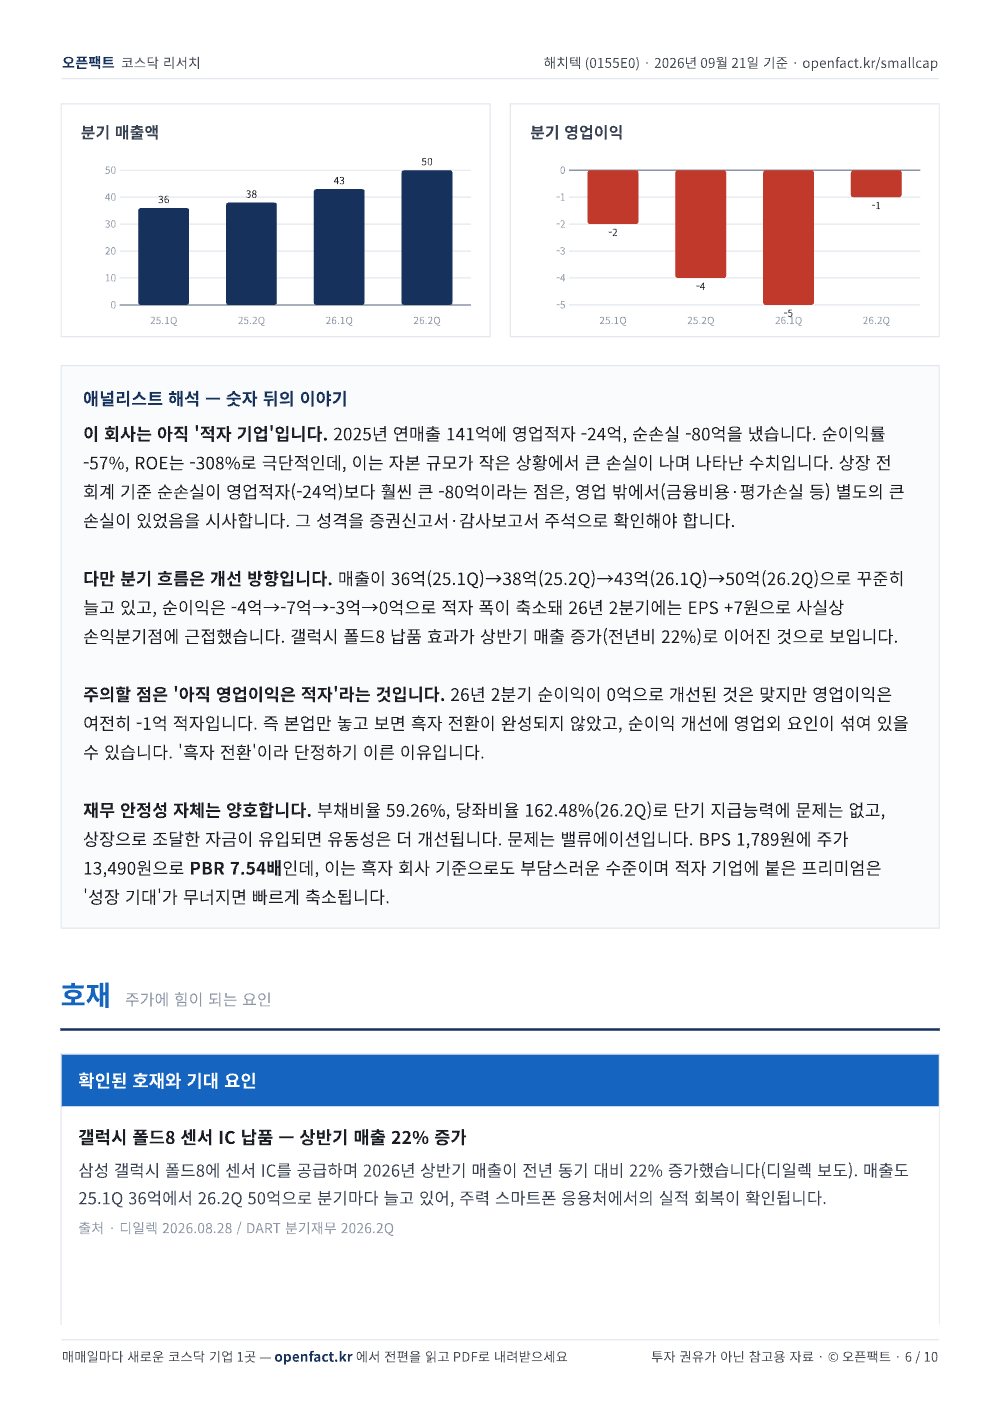
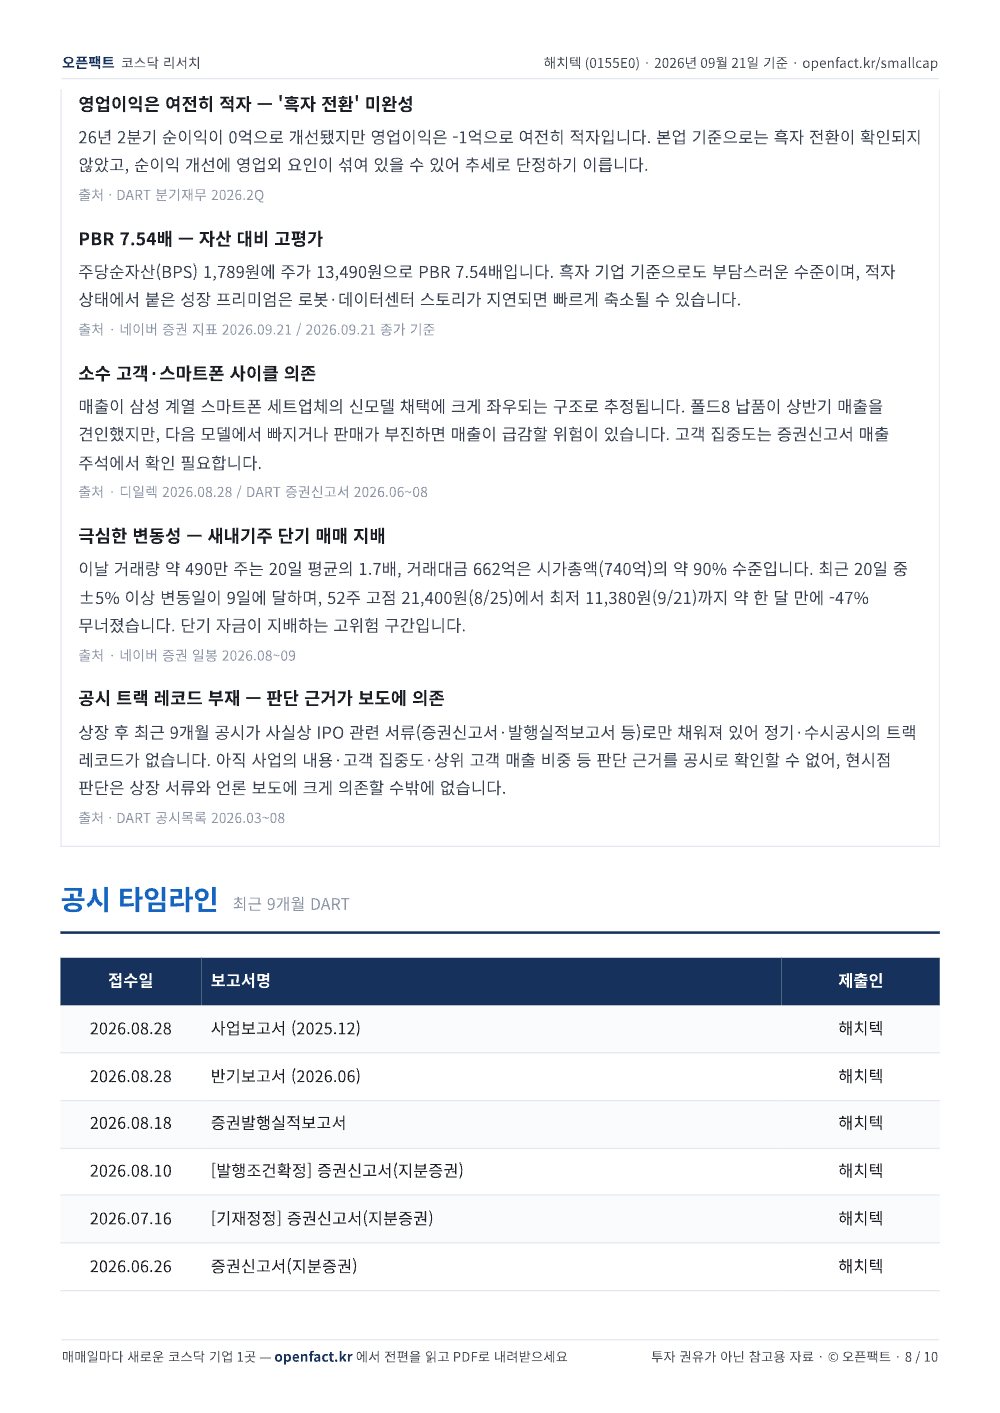
다만 상장부터 순탄치 않았습니다. 공모가 23,000원에 상장했지만 첫날 -39.4% 급락했고, 이후로도 공모가 아래에 머물러 있습니다. 실적도 2년째 적자(2025년 순손실 -80억)라 '성장주'로 부르기엔 증거가 부족합니다.
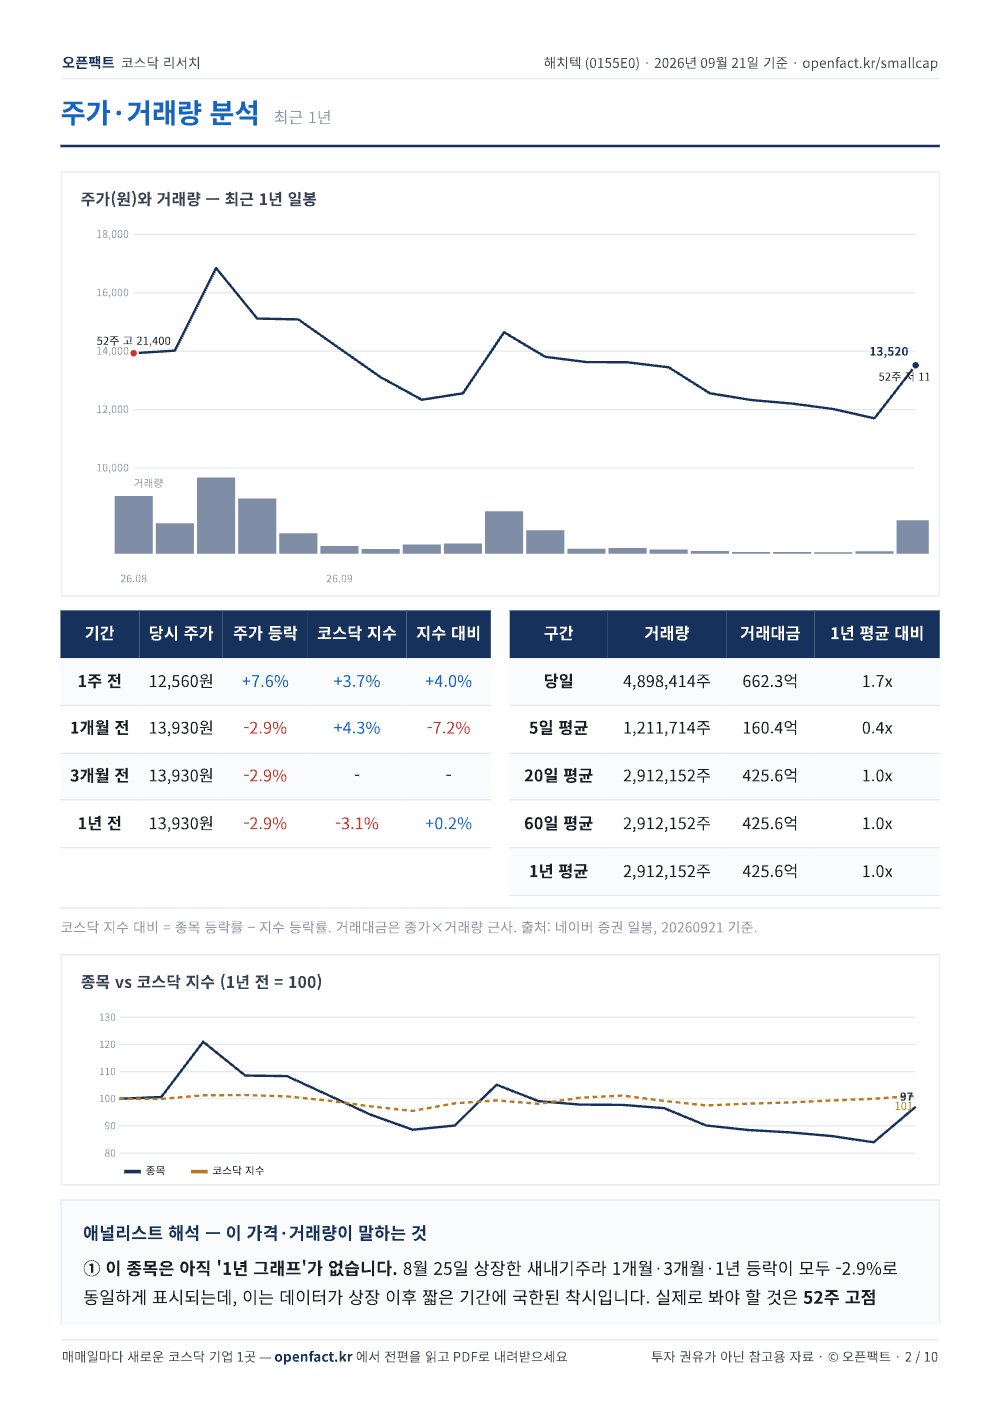
이날 주가는 +14.91% 급등했지만, 이는 회사 재료보다 52주 최저가(11,380원)까지 떨어진 뒤의 기술적 반등과 단기 매매 성격이 강합니다. 상장 직후 물량(오버행)과 재무적 투자자 펀드 만기라는 부담이 남아 있어, 지금은 '기업'보다 '수급'으로 움직이는 국면입니다.
숫자로 보면
- 740억시가총액
- 13,520원주가
- +14.91%전일대비
- 적자PER
- 7.54배PBR
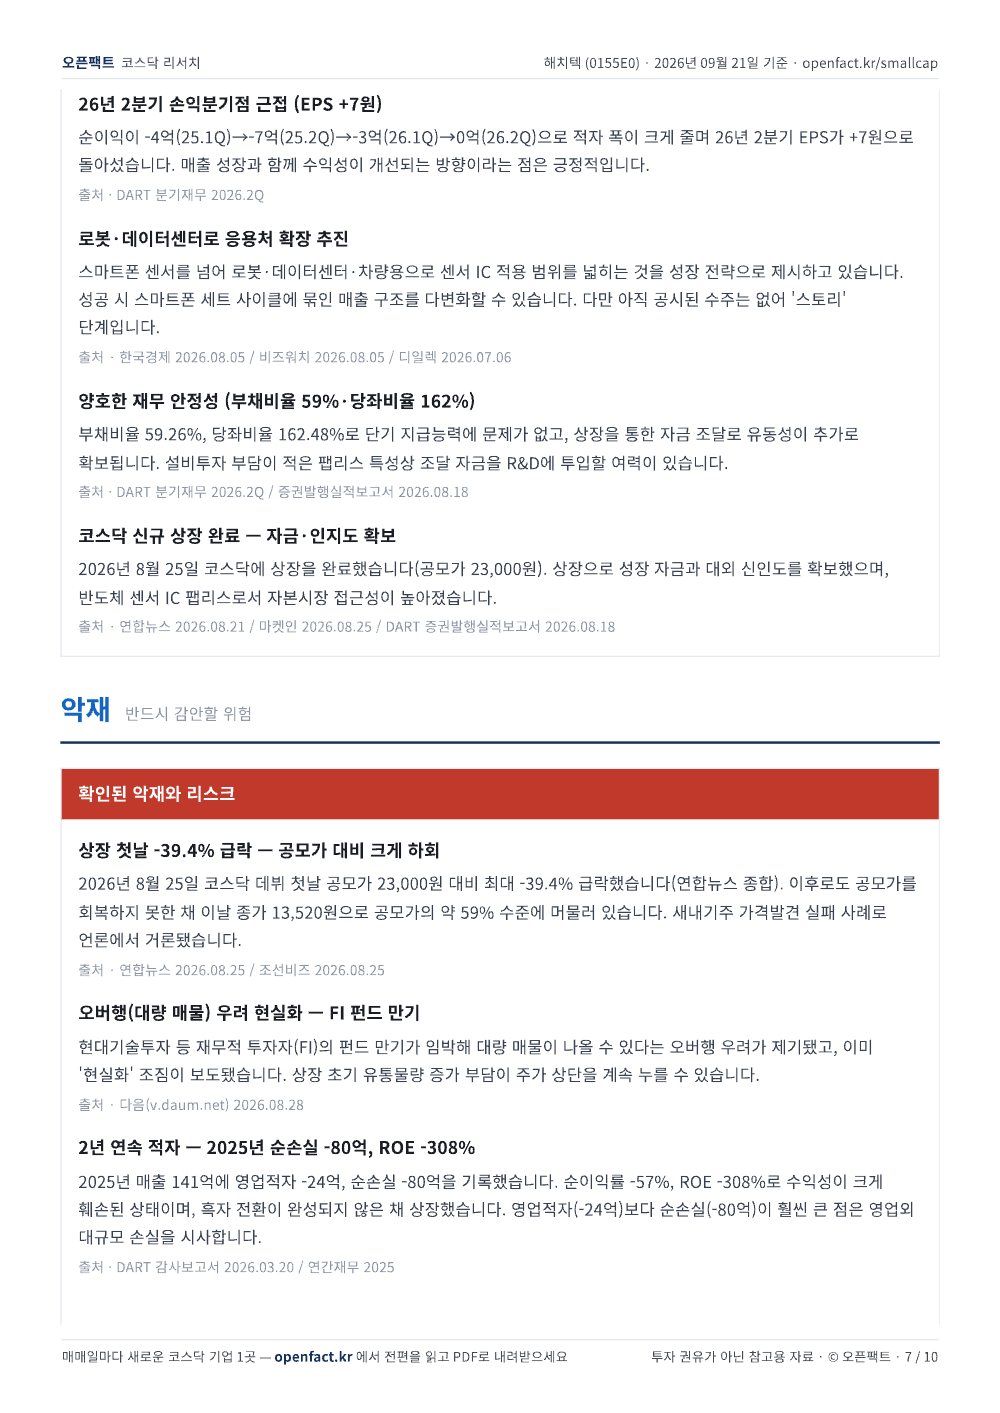
호재 요인
공개 자료에서 확인한 긍정 요인입니다. 주가 상승을 뜻하지 않습니다.
악재 요인
공개 자료에서 확인한 부정·위험 요인입니다. 위법 확정이나 주가 하락을 뜻하지 않습니다.
오픈팩트의 결론
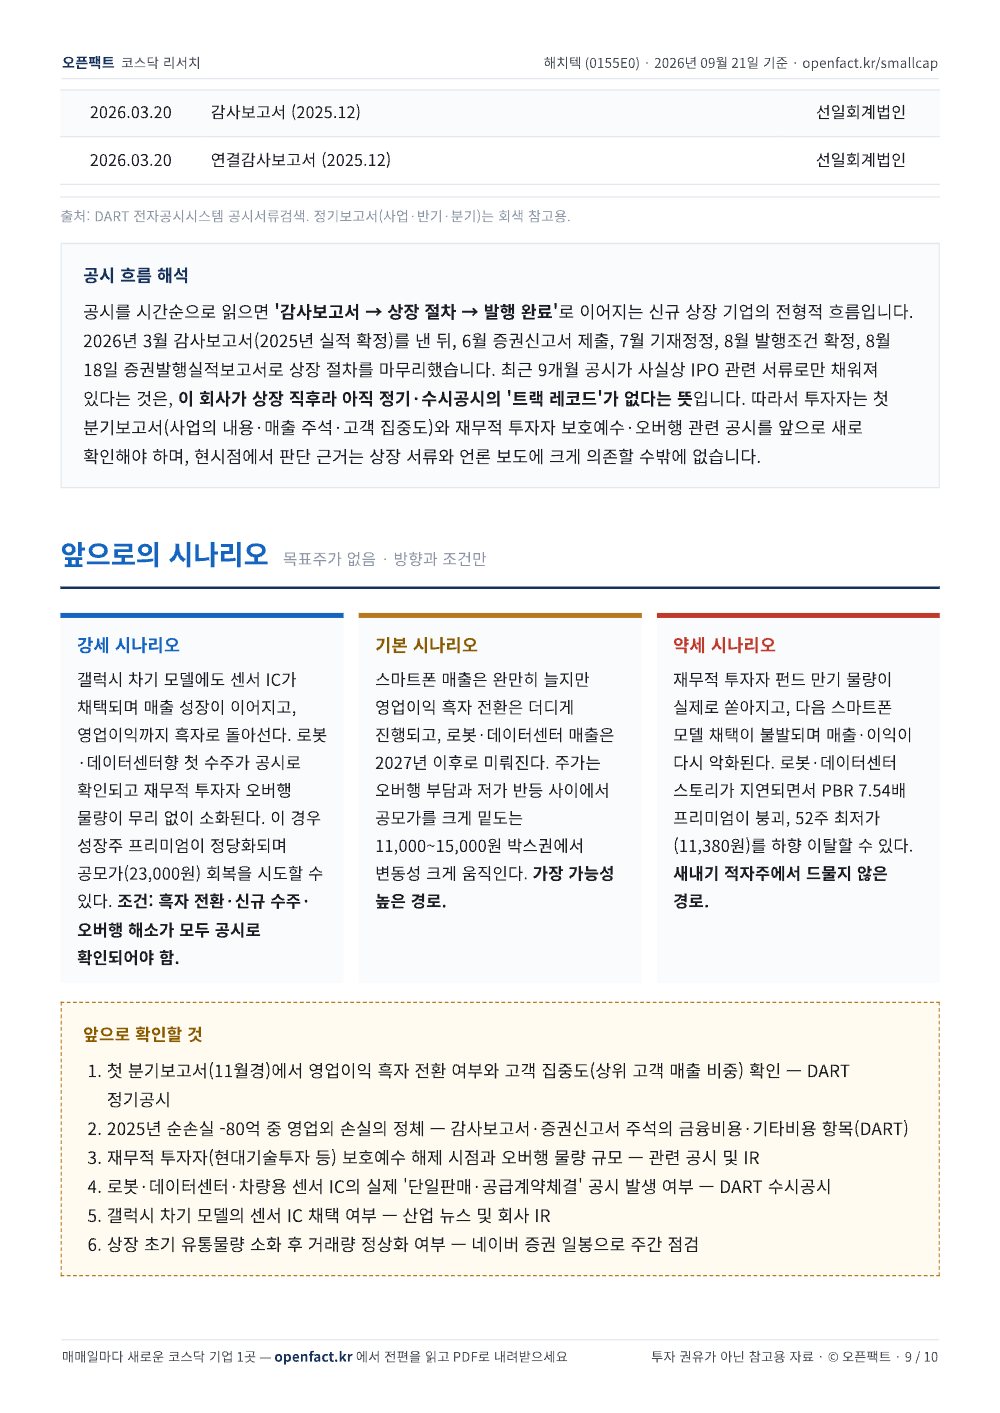
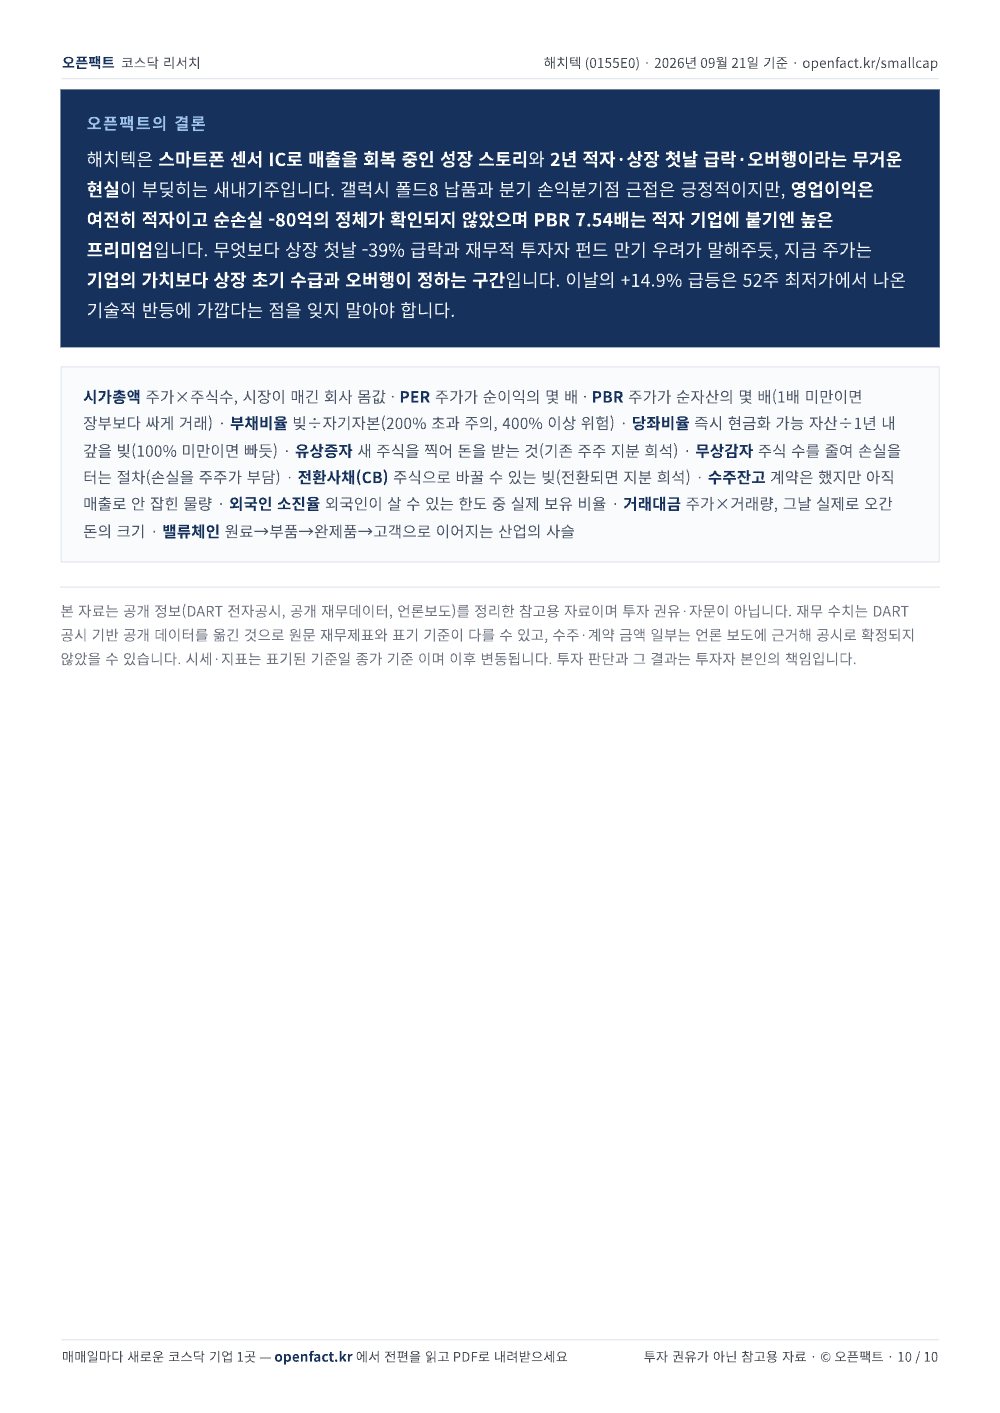
해치텍은 스마트폰 센서 IC로 매출을 회복 중인 성장 스토리와 2년 적자·상장 첫날 급락·오버행이라는 무거운 현실이 부딪히는 새내기주입니다. 갤럭시 폴드8 납품과 분기 손익분기점 근접은 긍정적이지만, 영업이익은 여전히 적자이고 순손실 -80억의 정체가 확인되지 않았으며 PBR 7.54배는 적자 기업에 붙기엔 높은 프리미엄입니다. 무엇보다 상장 첫날 -39% 급락과 재무적 투자자 펀드 만기 우려가 말해주듯, 지금 주가는 기업의 가치보다 상장 초기 수급과 오버행이 정하는 구간입니다. 이날의 +14.9% 급등은 52주 최저가에서 나온 기술적 반등에 가깝다는 점을 잊지 말아야 합니다.
원문 리포트 전문
원문의 차트·표·각주를 포함한 10쪽 전체입니다. 수치는 원문 기준일의 값입니다.
출처
오픈팩트 원문 · 해치텍(0155E0) 코스닥 리서치
본 자료는 공개 정보(DART 전자공시, 공개 재무데이터, 언론보도)를 정리한 참고용 자료이며 투자 권유·자문이 아닙니다. 재무 수치는 DART 공시 기반 공개 데이터를 옮긴 것으로 원문 재무제표와 표기 기준이 다를 수 있고, 수주·계약 금액 일부는 언론 보도에 근거해 공시로 확정되지 않았을 수 있습니다. 시세·지표는 표기된 기준일 종가 기준이며 이후 변동됩니다. 투자 판단과 그 결과는 투자자 본인의 책임입니다.
수정 이력
최초 게재 · 정정 없음
정정·반론 요청하기이 기사는 AI 편집 보조를 활용했으며, 편집장의 확인을 거쳐 공개되었습니다.
© 시사매거진. 무단 전재 및 재배포 금지.