증권숫자로 보는 코스닥자료 기준 2026.09.23 종가 기준
AI 종합 분류혼재AI가 공시·재무·거래소 자료 등 공개 정보의 호재·악재 요인을 분류하고 편집부가 검토한 결과입니다. 주가 방향 예측이나 매매 권유가 아닙니다.
토마토시스템(393210) 코스닥 리서치
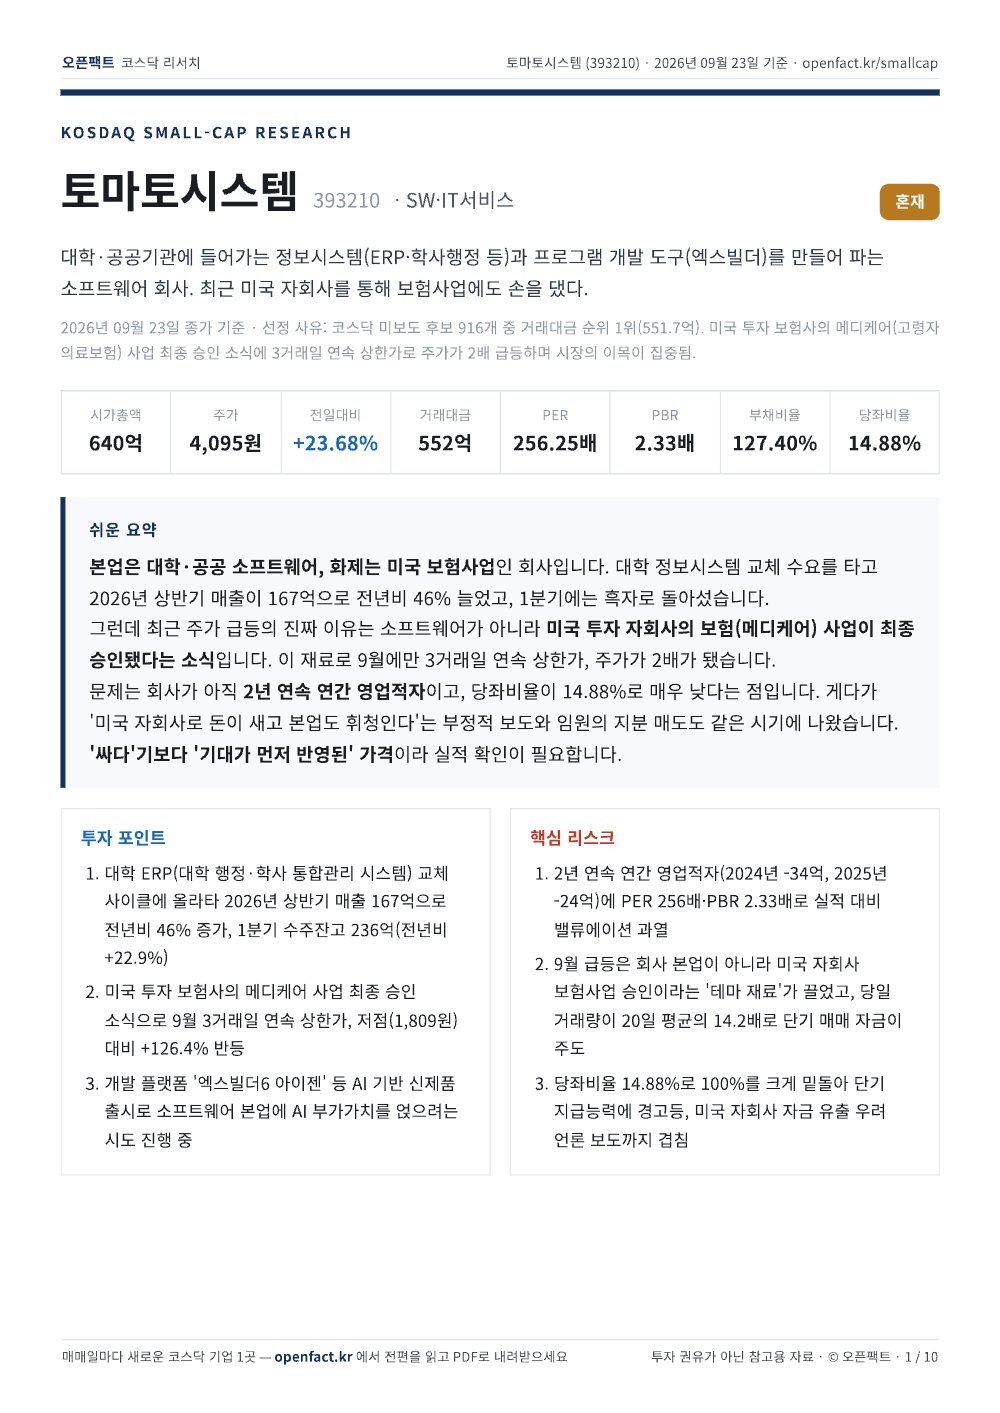
대학·공공기관에 들어가는 정보시스템(ERP·학사행정 등)과 프로그램 개발 도구(엑스빌더)를 만들어 파는 소프트웨어 회사. 최근 미국 자회사를 통해 보험사업에도 손을 댔다.
원문 제공: 오픈팩트 · 원문 발행 2026-09-23
회사 소개
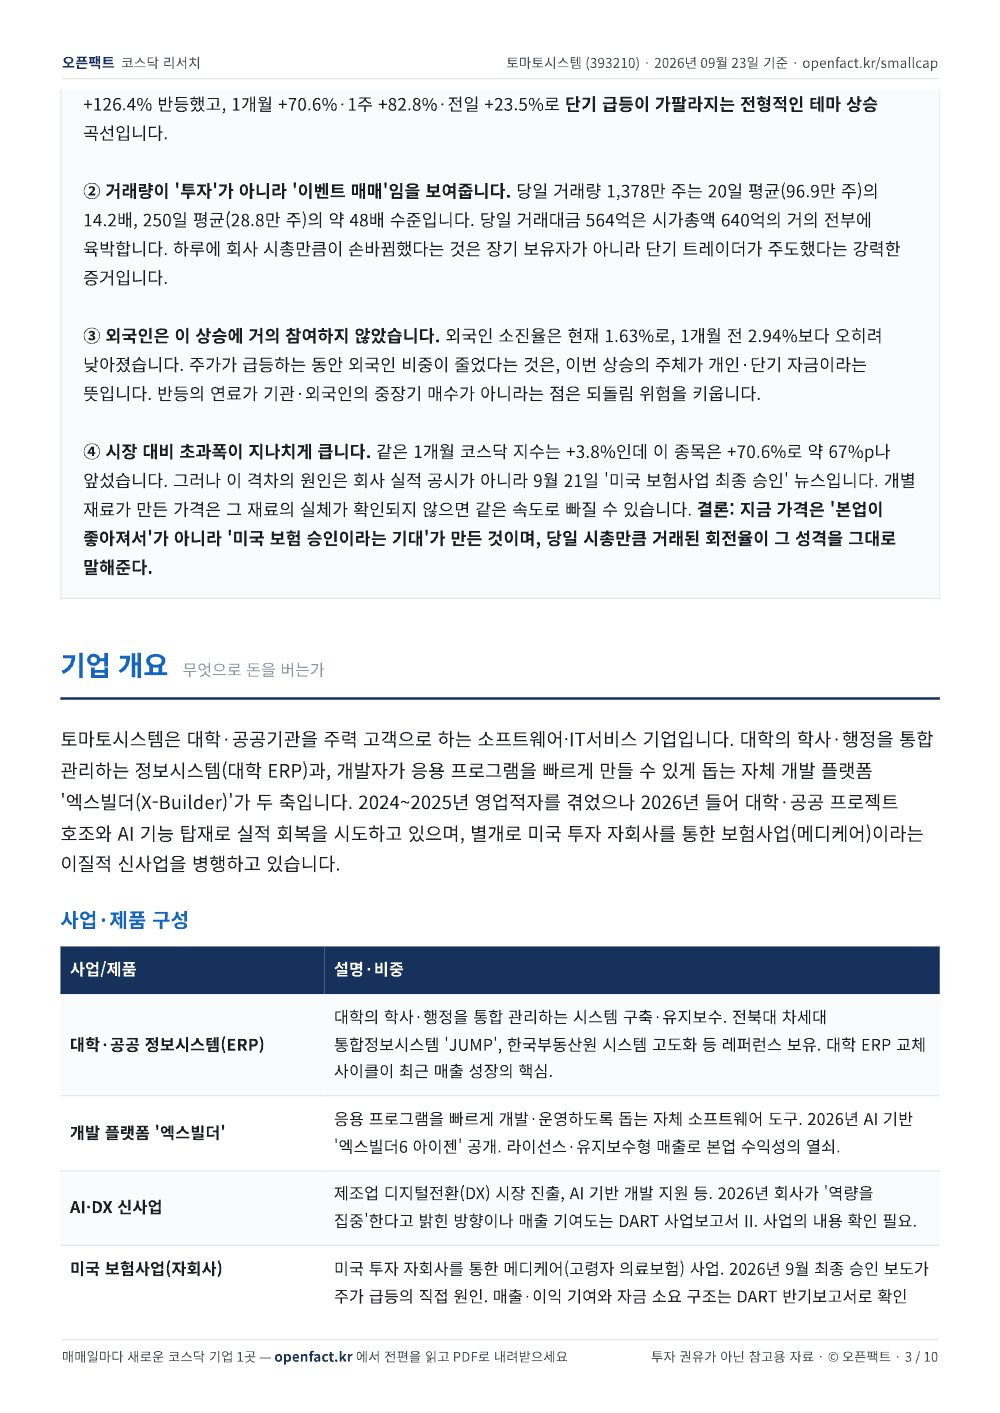
대학·공공기관에 들어가는 정보시스템(ERP·학사행정 등)과 프로그램 개발 도구(엑스빌더)를 만들어 파는 소프트웨어 회사. 최근 미국 자회사를 통해 보험사업에도 손을 댔다.
쉬운 요약
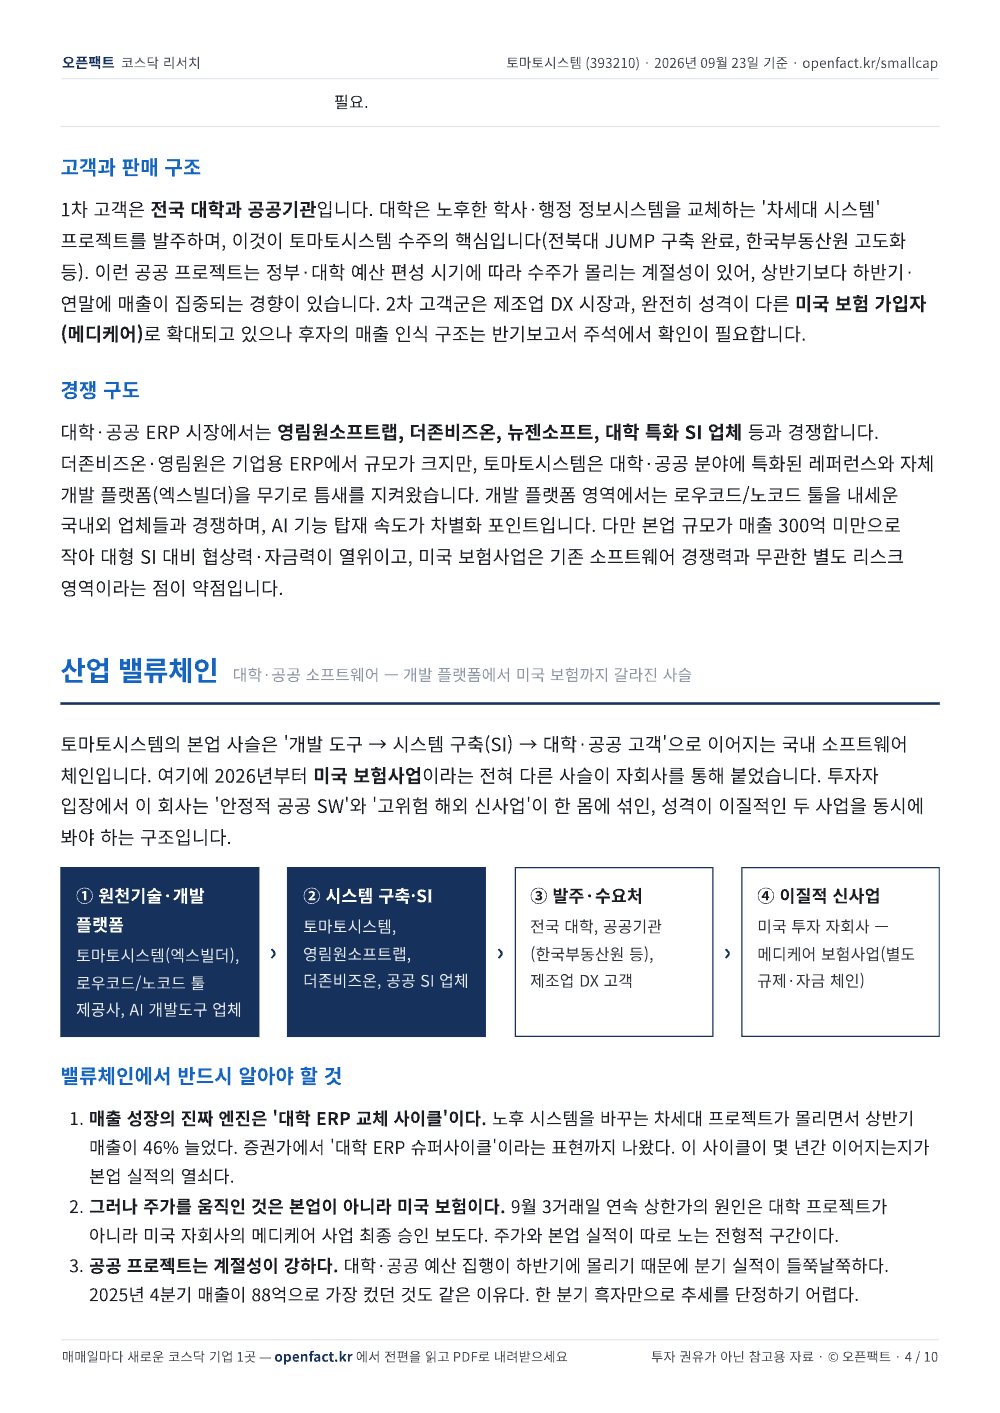
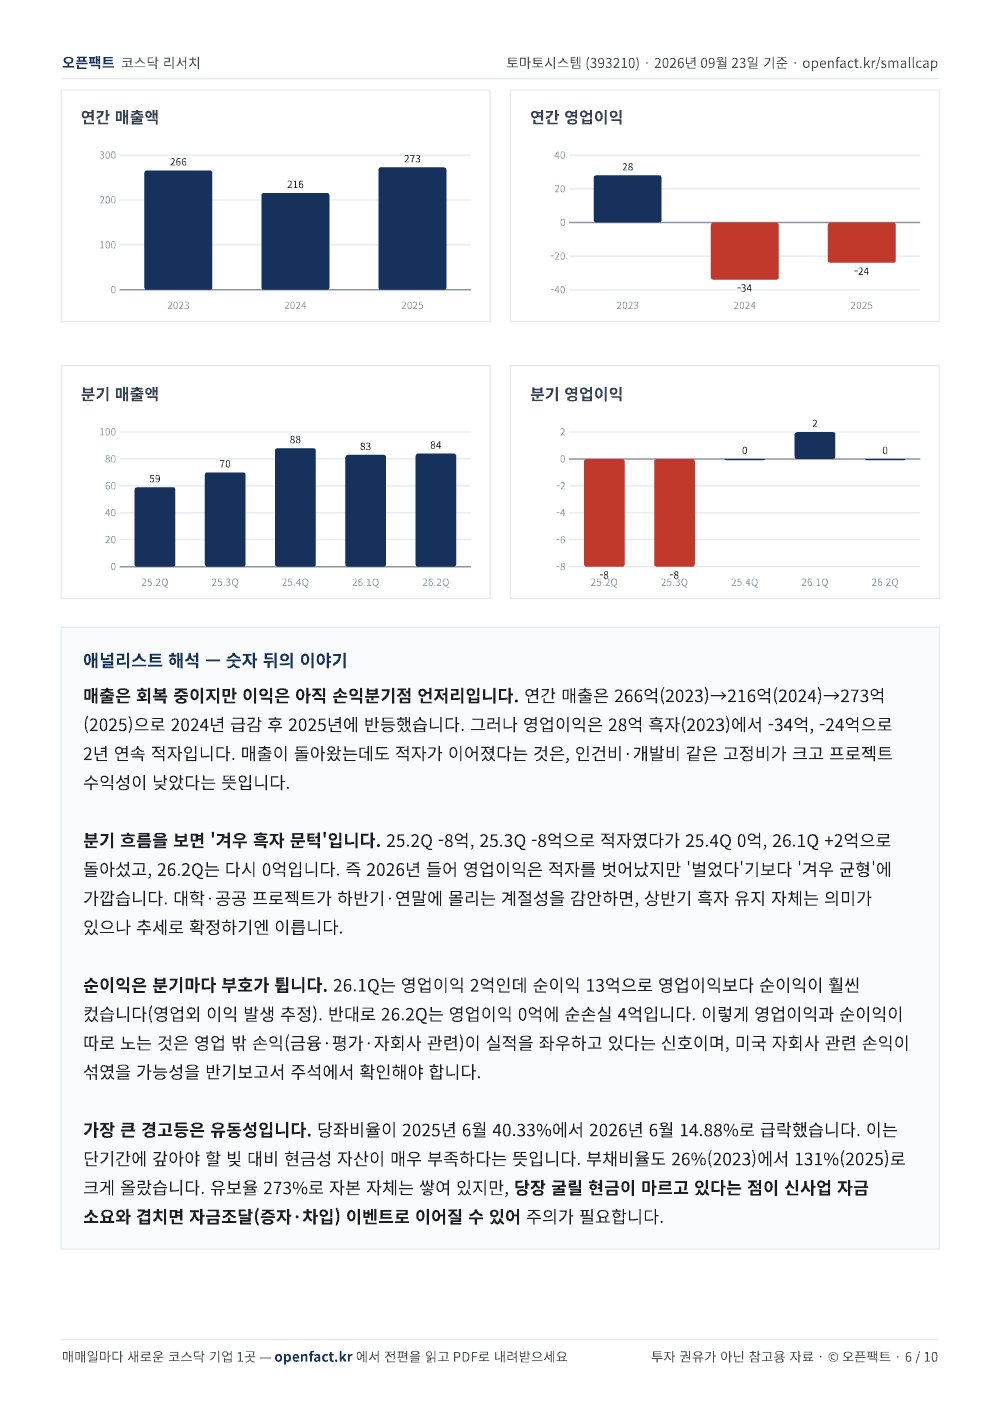
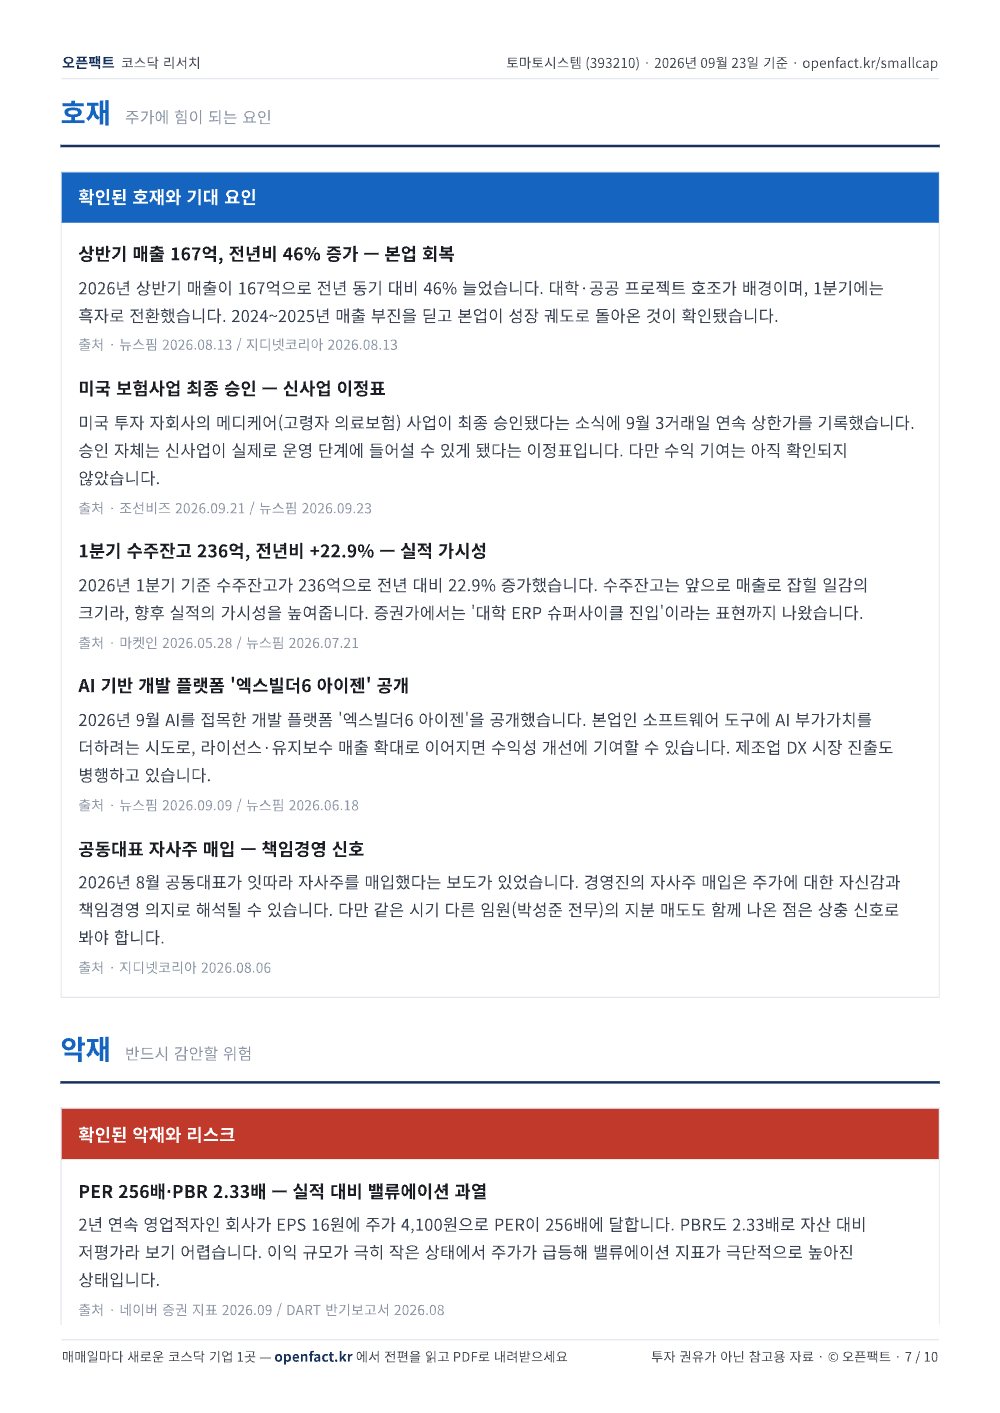
본업은 대학·공공 소프트웨어, 화제는 미국 보험사업인 회사입니다. 대학 정보시스템 교체 수요를 타고 2026년 상반기 매출이 167억으로 전년비 46% 늘었고, 1분기에는 흑자로 돌아섰습니다.
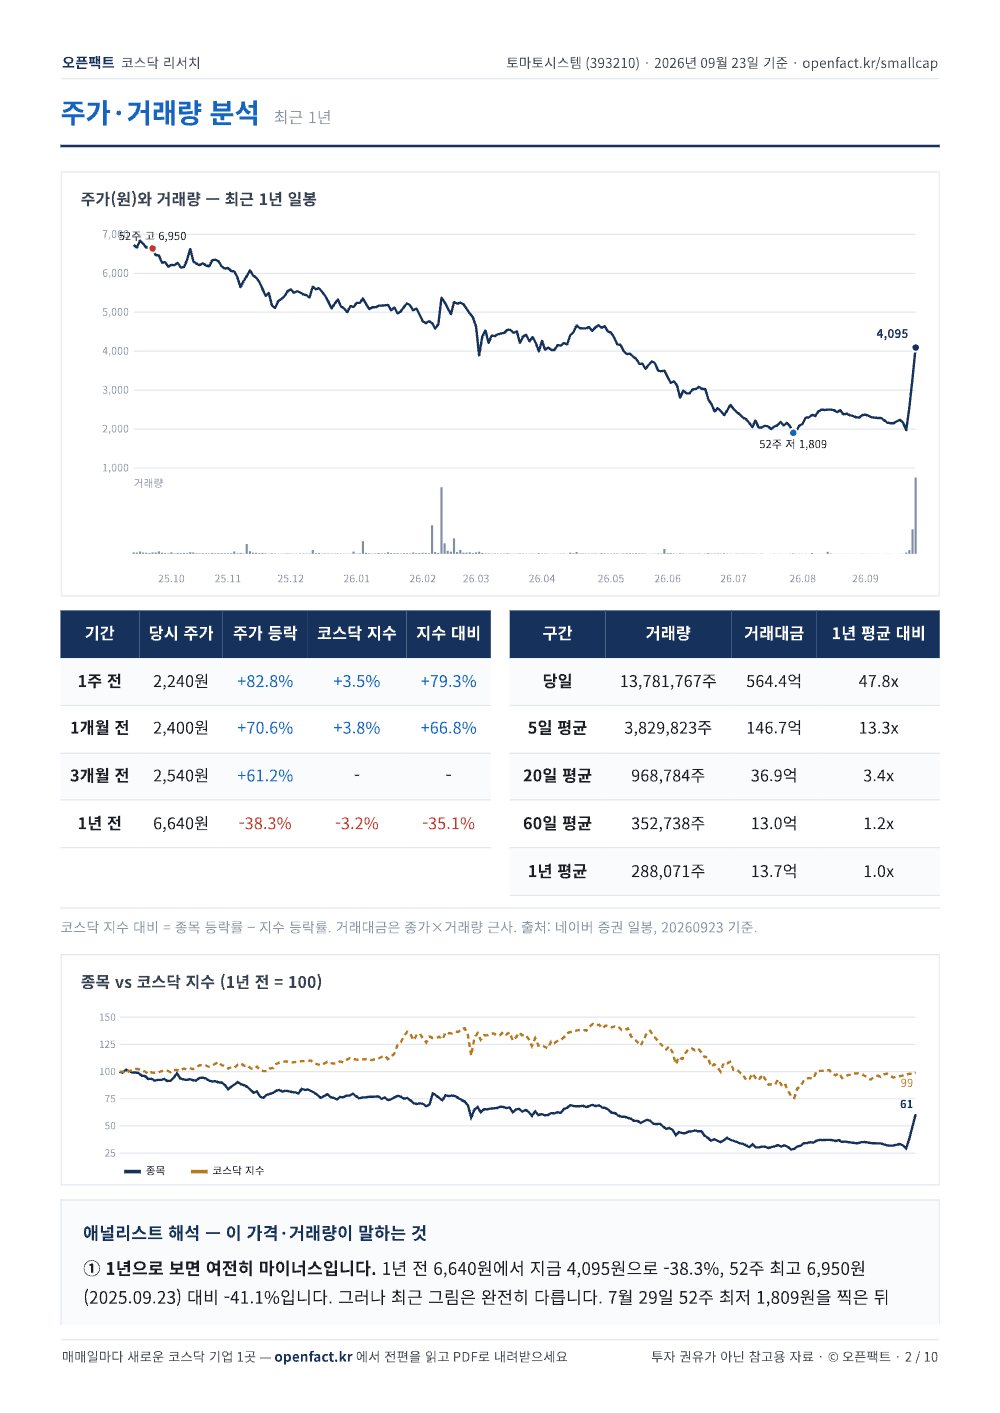
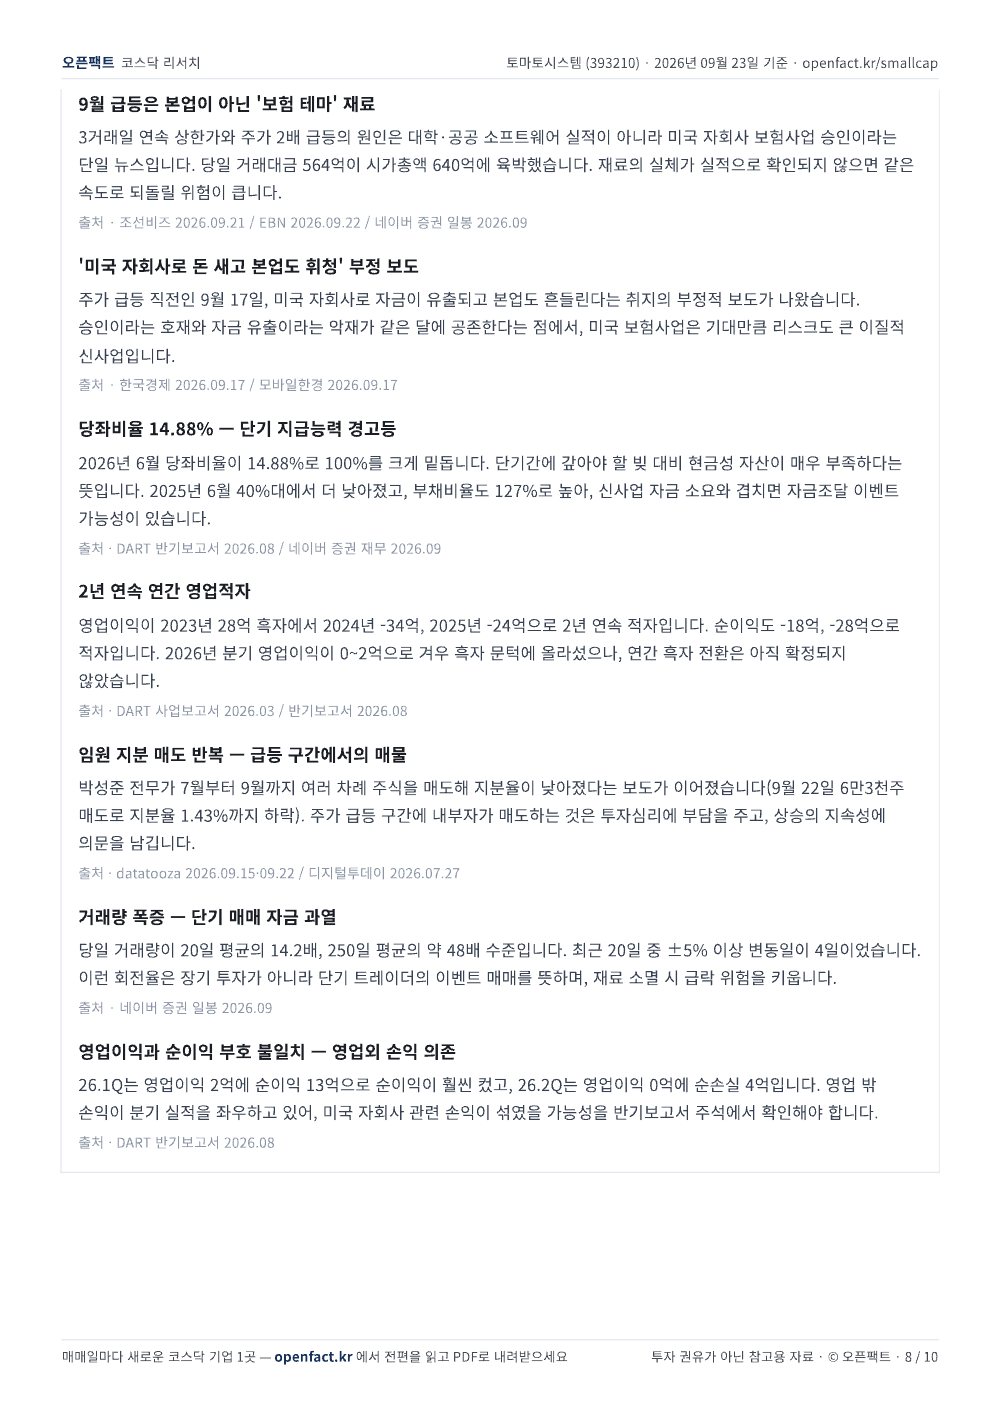
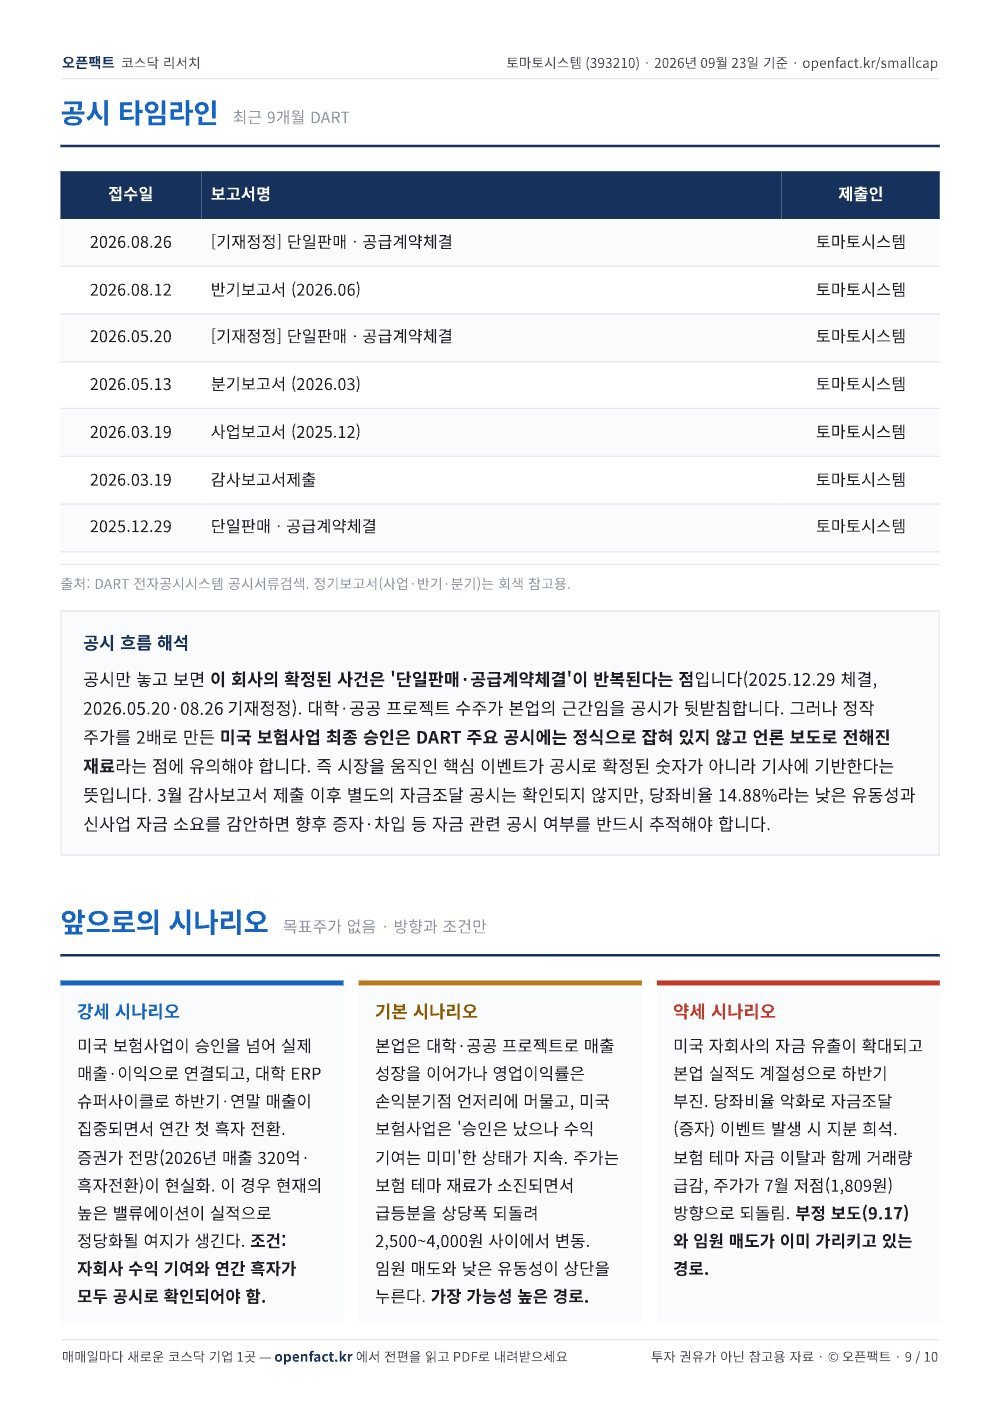
그런데 최근 주가 급등의 진짜 이유는 소프트웨어가 아니라 미국 투자 자회사의 보험(메디케어) 사업이 최종 승인됐다는 소식입니다. 이 재료로 9월에만 3거래일 연속 상한가, 주가가 2배가 됐습니다.
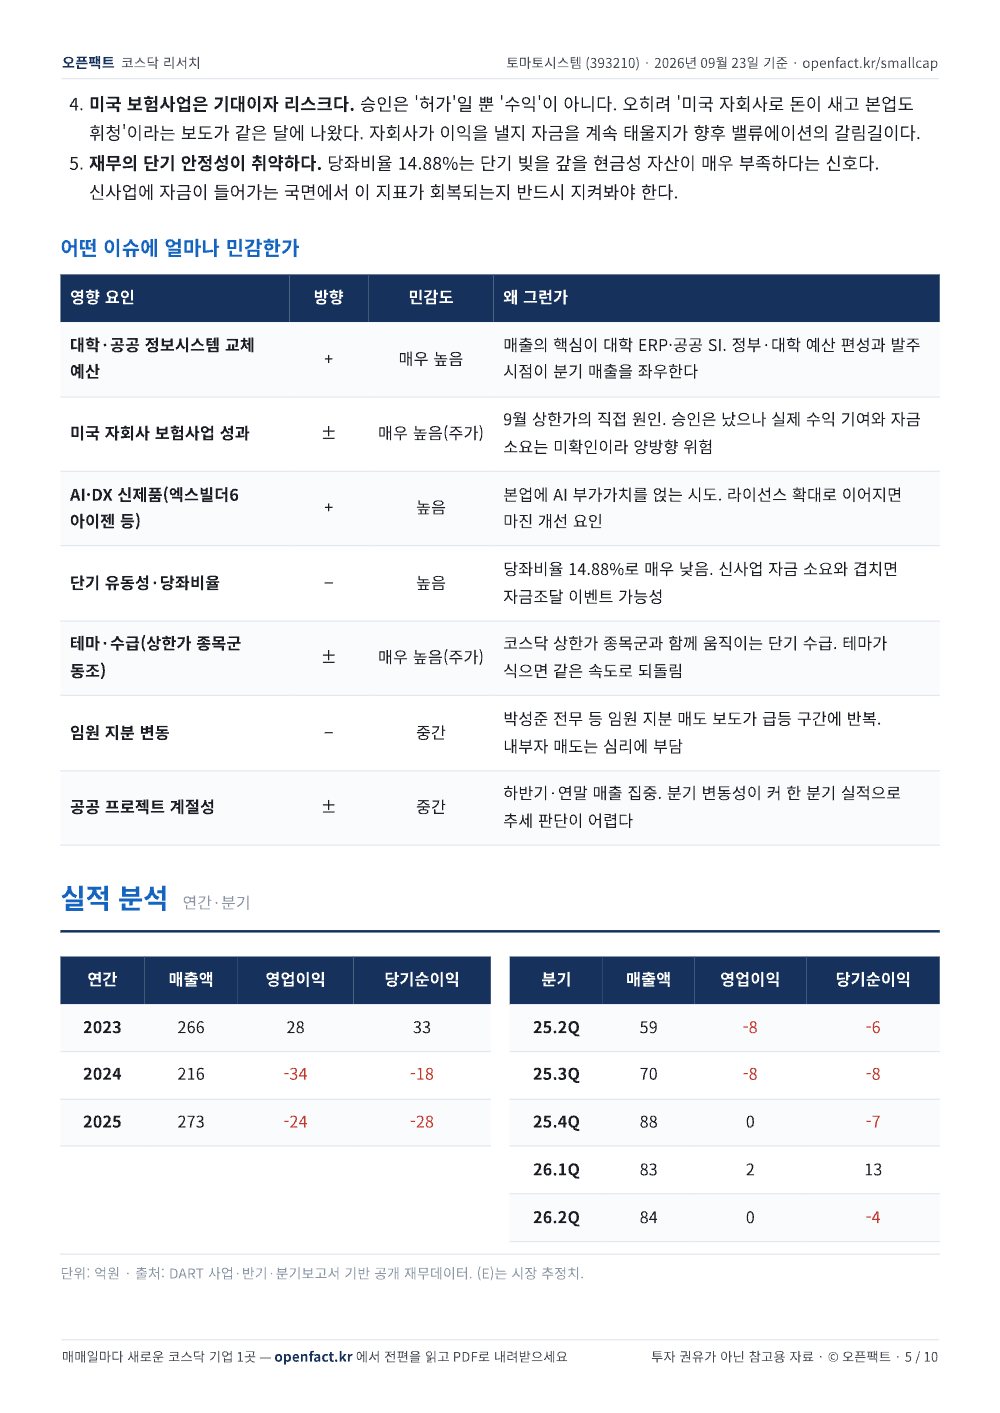
문제는 회사가 아직 2년 연속 연간 영업적자이고, 당좌비율이 14.88%로 매우 낮다는 점입니다. 게다가 '미국 자회사로 돈이 새고 본업도 휘청인다'는 부정적 보도와 임원의 지분 매도도 같은 시기에 나왔습니다. '싸다'기보다 '기대가 먼저 반영된' 가격이라 실적 확인이 필요합니다.
숫자로 보면
- 640억시가총액
- 4,095원주가
- +23.68%전일대비
- 256.25배PER
- 2.33배PBR
호재 요인
공개 자료에서 확인한 긍정 요인입니다. 주가 상승을 뜻하지 않습니다.
악재 요인
공개 자료에서 확인한 부정·위험 요인입니다. 위법 확정이나 주가 하락을 뜻하지 않습니다.
오픈팩트의 결론
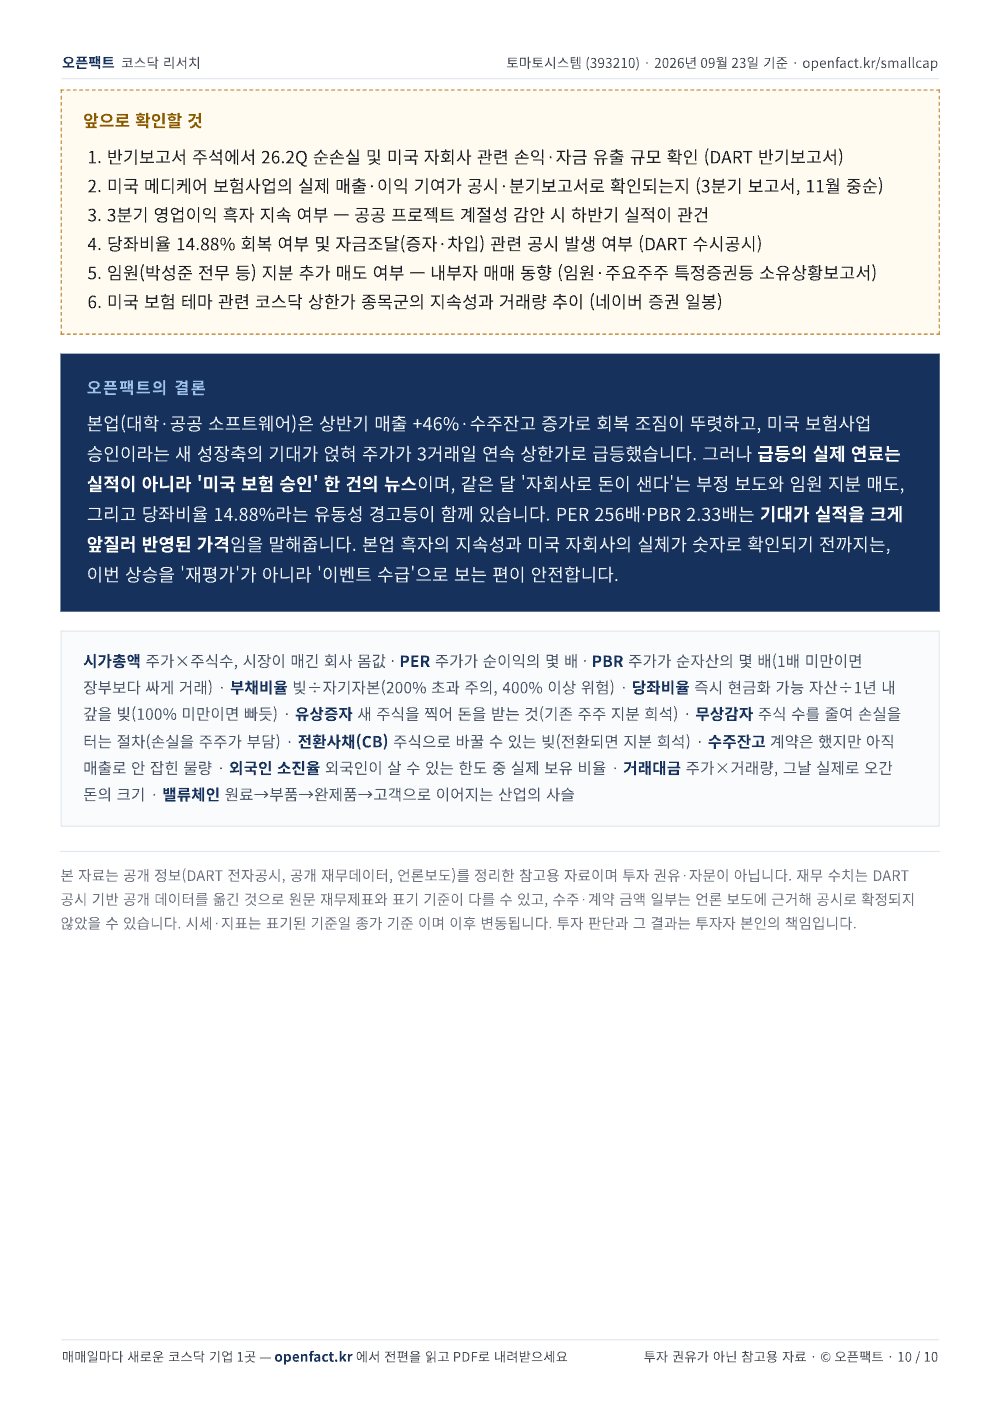
본업(대학·공공 소프트웨어)은 상반기 매출 +46%·수주잔고 증가로 회복 조짐이 뚜렷하고, 미국 보험사업 승인이라는 새 성장축의 기대가 얹혀 주가가 3거래일 연속 상한가로 급등했습니다. 그러나 급등의 실제 연료는 실적이 아니라 '미국 보험 승인' 한 건의 뉴스이며, 같은 달 '자회사로 돈이 샌다'는 부정 보도와 임원 지분 매도, 그리고 당좌비율 14.88%라는 유동성 경고등이 함께 있습니다. PER 256배·PBR 2.33배는 기대가 실적을 크게 앞질러 반영된 가격임을 말해줍니다. 본업 흑자의 지속성과 미국 자회사의 실체가 숫자로 확인되기 전까지는, 이번 상승을 '재평가'가 아니라 '이벤트 수급'으로 보는 편이 안전합니다.
원문 리포트 전문
원문의 차트·표·각주를 포함한 10쪽 전체입니다. 수치는 원문 기준일의 값입니다.
출처
오픈팩트 원문 · 토마토시스템(393210) 코스닥 리서치
본 자료는 공개 정보(DART 전자공시, 공개 재무데이터, 언론보도)를 정리한 참고용 자료이며 투자 권유·자문이 아닙니다. 재무 수치는 DART 공시 기반 공개 데이터를 옮긴 것으로 원문 재무제표와 표기 기준이 다를 수 있고, 수주·계약 금액 일부는 언론 보도에 근거해 공시로 확정되지 않았을 수 있습니다. 시세·지표는 표기된 기준일 종가 기준이며 이후 변동됩니다. 투자 판단과 그 결과는 투자자 본인의 책임입니다.
수정 이력
최초 게재 · 정정 없음
정정·반론 요청하기이 기사는 AI 편집 보조를 활용했으며, 편집장의 확인을 거쳐 공개되었습니다.
© 시사매거진. 무단 전재 및 재배포 금지.