[인터뷰] 백두현 컨설턴트 “보험 분쟁 핵심은 ‘입원 적정성’…진단비만으론 부족한 시대”
비급여 치료 증가·약관 함정·잘못된 설계까지…소비자가 반드시 점검해야 할 보험의 기준 3가지
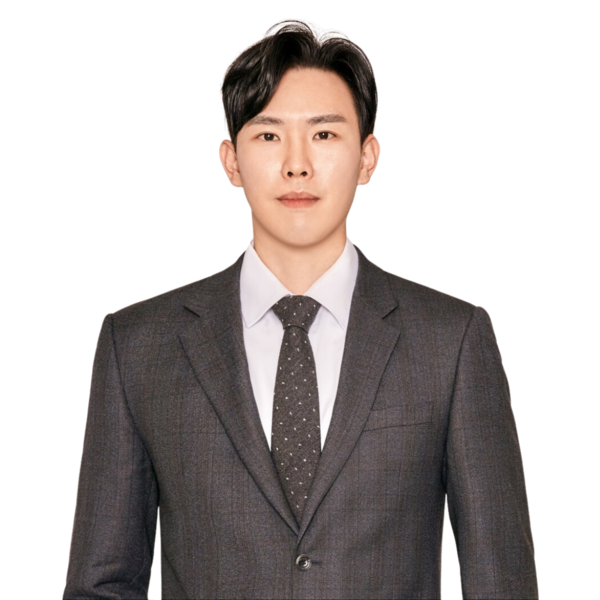
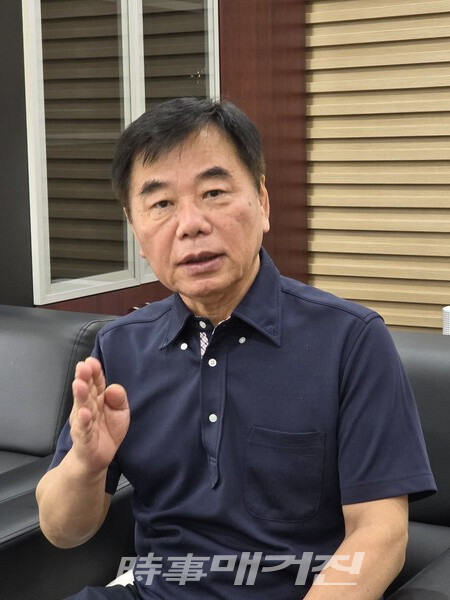
[시사매거진 김진석 기자] 보험금 분쟁이 갈수록 복잡해지는 가운데, 현장에서 소비자 상담을 이어오고 있는 백두현 보험 컨설턴트는 “문제의 핵심은 정보 비대칭과 설계 구조에 대한 이해 부족”이라고 진단했다. 백 컨설턴트는 최근 서면 인터뷰를 통해 보험 분쟁의 주요 원인과 소비자들이 유의해야 할 기준을 짚었다.
가장 빈번한 분쟁 원인으로 그는 ‘입원의 적정성’을 꼽았다. 특히 백내장 수술이나 체외충격파 치료 등 이른바 ‘비급여 치료’ 영역에서 관련 사례가 증가하는 추세다. 소비자들은 병실에 머문 사실을 기준으로 입원 보험금 지급을 기대하는 경우가 많지만, 보험사는 ‘의학적으로 입원이 필요했는지 여부’를 중심으로 판단하는 경향이 있다. 백두현 보험 컨설턴트는 “통원 치료가 가능한 상황에서 이뤄진 입원에 대해서는 보상 범위가 제한되거나 통원 기준으로 지급되는 사례가 있다”며 “최근 판례 흐름 역시 이러한 판단 기준을 반영하는 추세”라고 설명했다. 이어 “입원 권유를 받는 경우 사전에 보장 기준을 확인하는 것이 분쟁 예방에 도움이 될 수 있다”고 조언했다.
보험 가입 단계에서의 유의점도 강조했다. 그는 건강검진 결과 해석과 관련된 사례를 들며 “의사의 구두 설명과 별개로 결과지에 ‘추적 관찰 필요’ 등의 문구가 기재돼 있다면 보험에서는 추가검사 필요 소견으로 해석될 수 있다”고 말했다. 이어 “이 같은 내용을 고지하지 않을 경우 향후 보험금 지급 과정에서 불이익이 발생할 가능성도 있다”며 “문서에 기재된 내용을 기준으로 판단하는 것이 중요하다”고 덧붙였다.
암 보험과 관련해서도 소비자 주의가 필요하다는 설명이다. 일부 상품에서는 유방암을 별도 분류해 일반암보다 낮은 수준의 진단비를 지급하는 구조가 존재한다. 백두현 컨설턴트는 “이 경우 전이 여부와 관계없이 최초 발생 부위를 기준으로 보상이 이뤄지는 약관이 적용될 수 있다”며 “가입 전 보장 범위를 꼼꼼히 확인할 필요가 있다”고 말했다.
상담 과정에서 확인되는 설계 사례에 대해서도 언급했다. 그는 “종신보험과 갱신형 건강특약이 결합된 구조의 경우 초기 보험료는 상대적으로 낮아 보일 수 있다”며 “다만 시간이 지나면서 보험료 변동 가능성과 보장 유지 여부를 함께 고려해야 한다”고 설명했다. 이어 “특히 은퇴 이후 소득이 줄어드는 시점에 보험료 부담이 커질 수 있는 구조인지 점검하는 것이 중요하다”고 덧붙였다.
의료 환경 변화도 보험 설계에 영향을 미치고 있다. 과거에는 고액 진단비 중심의 설계가 일반적이었다면, 최근에는 치료 방식 변화에 따라 고액 치료비 대비 필요성이 커지고 있다는 분석이다. 백두현 컨설턴트는 “표적항암제나 면역항암제 등 일부 치료는 건강보험 적용이 제한적인 경우가 있어 비용 부담이 커질 수 있다”며 “진단비와 함께 치료비 보장을 어떻게 구성할지에 대한 고민이 필요하다”고 설명했다.
소비자가 보험 설계를 판단할 때 기준도 제시했다. 그는 ▲소득 대비 보험료 수준 ▲보장의 우선순위 ▲의료 환경 변화 반영 여부를 주요 판단 요소로 꼽았다.
마지막으로 백두현 컨설턴트는 “보험은 의료 환경 변화와 개인의 재정 상황을 함께 고려해 설계해야 하는 영역”이라며 “보험료 수준뿐 아니라 약관 구조와 보장 범위를 충분히 이해하는 것이 장기적인 재정 관리에 중요한 기준이 될 수 있다”고 말했다.
© 시사매거진. 무단 전재 및 재배포 금지.
인터뷰 기사 더 보기