오피니언
빚의 굴레 시리즈 4) 개인회생과 개인파산, 빚의 끝에서 다시 시작하는 사람들”
[시사매거진 = 주성진 기자] 누군가에게 빚은 일시적인 금융상품이지만 누군가에게는 삶 전체를 짓누르는 무게가 된다. 소득보다 채무가 커지고 아무리 갚아도 원금이 줄지 않는 상황에 이르면 개인은 더 이상 정상적인 금융생활을 유지하기 어려워진다. 이때 등장하는 것이 개인회생과 개인파산이다.
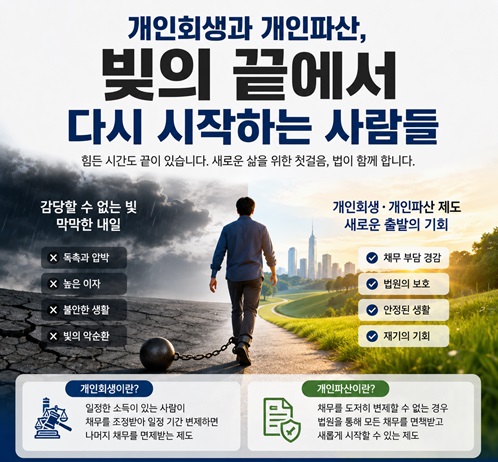
개인회생은 일정한 소득이 있는 채무자가 법원이 정한 변제계획에 따라 일정 기간 채무를 갚고 남은 채무를 면책받는 제도다. 반면 개인파산은 자신의 재산과 소득으로 채무를 정상적으로 변제하기 어려운 지급불능 상태에서 법원의 절차를 통해 채무를 정리하고 일정한 요건을 충족하면 면책을 받는 제도다.
두 제도는 채무자에게 새로운 출발의 기회를 제공하지만 채권자 입장에서는 회수할 수 있는 금액이 제한될 수 있다는 의미이기도 하다. 따라서 개인회생과 파산은 개인의 문제이면서 동시에 금융회사의 부실채권 관리와 직결되는 금융시장의 중요한 변수다.
서울회생법원의 2025년 상반기 통계를 보면 개인파산 채무총액의 중위값은 약 1억347만원, 개인회생은 약 9,696만원이었다. 연령에서도 차이가 나타난다. 개인파산은 50세 이상 채무자의 비중이 78%를 넘는 반면 개인회생은 30~49세가 중심을 이루고 있다.
이는 개인회생과 파산이 단순히 채무액만으로 결정되는 것이 아니라 채무자의 소득과 연령, 재산, 상환능력에 따라 서로 다른 구조를 갖고 있다는 사실을 보여준다.
개인회생 시장의 확대는 법률시장에도 영향을 미친다. 변호사와 법무사, 회생위원, 법원 등 다양한 주체가 개인도산 절차에 참여한다. 금융회사 역시 채무자가 회생절차에 들어갈 가능성을 고려해 부실채권의 회수 가능성을 평가해야 한다.
특히 NPL 투자자에게 개인회생은 중요한 변수다. 채권을 매입한 이후 채무자가 회생절차에 들어가면 투자자는 법원이 정한 변제계획에 따라 채권을 회수해야 한다. 처음 예상했던 회수기간과 금액이 달라질 수 있는 것이다.
그렇다고 개인회생이나 파산을 금융시장에 부정적인 제도로만 볼 수는 없다. 채무자가 경제활동을 완전히 포기하는 것보다 합법적인 절차를 통해 채무를 조정하고 다시 소득을 창출하는 것이 장기적으로는 사회와 금융시장 모두에 도움이 될 수 있기 때문이다.
문제는 제도의 남용과 사각지대다. 실제로 회생이나 파산이 필요한 사람에게 제도가 충분히 접근 가능해야 하는 동시에 고의적인 재산 은닉이나 부정한 채무조정 시도는 차단해야 한다.
결국 개인회생과 파산은 ‘빚을 없애주는 제도’라는 단순한 시각에서 벗어나야 한다. 경제적으로 실패한 개인에게 다시 경제활동을 할 수 있는 기회를 제공하고, 동시에 채권자에게도 가능한 범위에서 회수 기회를 제공하는 사회적 조정장치로 봐야 한다.
개인채무 시장이 커질수록 회생과 파산의 역할도 커질 수밖에 없다. 중요한 것은 채무자를 얼마나 오래 빚에 묶어두느냐가 아니라 얼마나 빨리 정상적인 경제활동으로 복귀시키느냐다.
개인회생과 파산은 빚의 종착역이 아니라 새로운 경제생활을 시작하기 위한 또 하나의 출발점이다.
© 시사매거진. 무단 전재 및 재배포 금지.
칼럼 기사 더 보기