한화, KAI 15.89% 확보…‘K-우주·항공·방산’ 판이 바뀐다
- 2조원대 투입해 2대 주주로…단순 투자를 넘어 경영 참여·산업 재편 신호탄
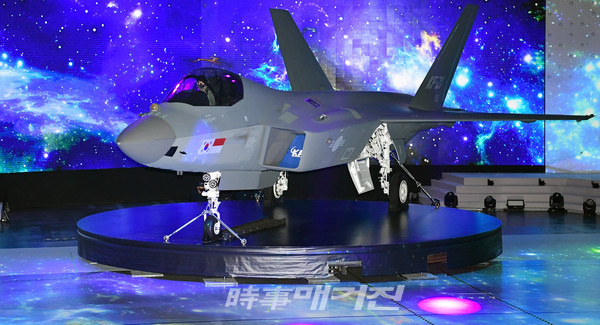
[시사매거진 = 주성진 기자] 한화그룹이 한국항공우주산업(KAI) 지분을 15.89%까지 끌어올리면서 국내 우주·항공·방산 산업의 지형 변화가 본격화되고 있다. 단순한 지분 투자 확대를 넘어 한화가 KAI의 주요 의사결정에 참여하고, 양사의 사업 역량을 결합하는 단계로 진입할 가능성이 커졌기 때문이다.
특히 한화가 KAI 지분 15%를 넘기면서 공정거래위원회 기업결합심사 대상이 됐다는 점은 이번 움직임의 무게를 키우고 있다. 한화는 기업결합심사를 신청할 예정이며, 심사 결과에 따라 KAI와의 협력 방식과 경영 참여 범위가 구체화될 전망이다.
이번 지분 확대는 한화시스템이 최근 한 달간 KAI 주식 3.45%를 장내 매입하면서 이뤄졌다. 이에 따라 한화에어로스페이스 9.90%, 한화시스템 4.98%, 한화에어로스페이스USA 1.01%를 합친 한화그룹의 KAI 지분은 기존 12.44%에서 15.89%로 상승했다. KAI 최대주주는 26.41%를 보유한 한국수출입은행이며, 한화는 2대 주주가 됐다.
시장의 관심은 이제 ‘왜 15%인가’에서 ‘한화가 KAI를 통해 무엇을 만들려 하는가’로 이동하고 있다.
한화가 KAI에 주목하는 가장 큰 이유는 양사가 보유한 사업 포트폴리오의 결합 가능성이다. 한화는 한화에어로스페이스를 중심으로 지상·해양·항공 분야의 방산 역량을 확대해 왔고, 한화시스템은 레이더와 전자광학, 지휘통제통신, 항공전자, 우주 분야 등 첨단 방산전자 기술을 보유하고 있다. 한화시스템은 공식적으로 육·해·공·우주·사이버를 아우르는 방산전자 역량을 사업 기반으로 제시하고 있다.
반면 KAI는 국내 대표 항공우주 기업으로서 항공기 개발과 생산, 우주사업 등을 담당하고 있다. KAI가 항공과 우주를 핵심 사업영역으로 두고 있다는 점에서 한화의 방산·전자·우주 역량과 결합할 경우 사업 영역을 수직·수평으로 확장할 여지가 있다는 평가가 나온다.
특히 주목되는 분야는 전투기와 항공기 수출이다.
KAI가 보유한 항공기 개발·생산 역량과 한화의 엔진·방산전자·무기체계·수출 네트워크가 결합하면 국내 방산기업의 단품 수출을 넘어 ‘통합 패키지’ 수출 경쟁력을 강화할 수 있다는 기대가 나온다.
한화 역시 최근 육·해·공·우주를 아우르는 통합 방산 수출 전략을 추진하고 있다. 올해 사우디아라비아에서 열린 World Defense Show에서도 한화에어로스페이스·한화시스템·한화오션이 함께 육·해·공·우주 분야의 통합 방산 솔루션을 선보이며 현지화와 수출 확대를 추진했다.
KAI 지분 확대는 이런 전략을 한 단계 더 확장하는 카드가 될 수 있다.
한화가 가진 또 다른 강점은 엔진과 전자 분야다. 항공기 산업은 기체 개발만으로 완성되는 산업이 아니다. 엔진, 레이더, 항공전자, 무장체계, 통신·지휘통제, 위성·우주 시스템 등 다양한 기술이 결합되는 대표적인 융합산업이다.
따라서 한화와 KAI의 협력은 특정 사업 하나에 국한되기보다 항공기 플랫폼과 엔진, 전자장비, 무장체계, 우주 시스템을 연결하는 ‘K-항공우주 밸류체인’ 구축으로 확대될 가능성이 있다.
실제로 한화시스템은 최근에도 K-국방 반도체, 무인수상정, 우주·방산 분야 등 첨단 기술 투자를 확대하고 있다. 이는 한화가 전통적인 방산 제조업을 넘어 AI·무인화·센서·우주 등 미래 방산기술을 하나의 사업 생태계로 묶으려는 움직임으로 해석할 수 있다.
이번 KAI 지분 확대에서 또 하나의 변수는 ‘경영 참여’다.
한화는 KAI의 2대 주주가 된 만큼 기업결합심사를 통과할 경우 주요 의사결정 과정에 참여하는 방안을 검토하고 있는 것으로 알려졌다. 다만 지분 15.89% 확보가 곧바로 KAI의 경영권 확보를 의미하는 것은 아니다. KAI의 최대주주는 여전히 한국수출입은행으로 26.41%의 지분을 보유하고 있다.
따라서 향후 관전 포인트는 한화가 추가 지분 확보에 나설지, 수출입은행의 지분 처리 방향이 어떻게 정해질지, 그리고 공정위 기업결합심사 결과가 어떻게 나올지다.
특히 공정위 심사는 이번 거래의 향후 방향을 가르는 중요한 절차가 될 전망이다. 기업결합 심사에서는 관련 시장과 경쟁 제한 가능성 등이 검토되며, 일반심사의 경우 시장 획정과 경쟁 제한 효과 등에 대한 분석이 이뤄질 수 있다.
시장에서는 한화의 이번 행보를 향후 KAI의 지배구조 변화 가능성과 연결해 바라보는 시각도 있다. 다만 현재 확인된 사실은 한화가 지분을 15.89%까지 확대하고 2대 주주가 됐으며, 기업결합심사를 신청하고 주요 의사결정 참여를 검토하고 있다는 수준이다. 향후 추가 인수나 경영권 확보 여부는 아직 확정된 사안으로 볼 수 없다.
그럼에도 이번 거래가 국내 방산산업에 던지는 메시지는 분명하다. 세계 방산시장이 단순 무기체계 경쟁에서 벗어나 우주·AI·무인체계·전자전·위성·센서·데이터를 결합하는 방향으로 빠르게 이동하면서 기업의 경쟁력 역시 개별 제품이 아니라 ‘통합 시스템’ 중심으로 바뀌고 있다.
K9 자주포와 천무, 함정 등 개별 무기체계의 수출을 넘어 전투기와 엔진, 레이더와 항공전자, 위성과 발사체, 무인체계까지 하나의 산업 생태계로 묶어야 글로벌 시장에서 경쟁할 수 있다는 것이다.
그런 측면에서 한화의 KAI 지분 확대는 단순한 기업 간 지분 거래 이상의 의미를 갖는다.
한화가 KAI와의 협력을 통해 항공·우주·방산의 수직계열화를 강화하고 글로벌 수출 경쟁력을 높일 수 있다면 국내 방산산업의 새로운 대형 사업자가 등장하는 계기가 될 수 있다.
반대로 기업결합심사와 지배구조, 투자비용, 사업 중복, 향후 추가 투자 부담 등 해결해야 할 과제도 적지 않다.
결국 승부처는 ‘누가 KAI를 갖느냐’가 아니라 ‘한화와 KAI가 결합해 어떤 글로벌 경쟁력을 만들어내느냐’에 달려 있다.
한화의 KAI 지분 15.89% 확보가 한국 방산산업의 새로운 빅뱅으로 이어질지, 아니면 단순한 전략적 투자에 머물지는 이제부터 시작될 기업결합심사와 양사의 사업 협력 성과가 결정하게 될 전망이다.
한국 방산산업이 ‘수출기업’에서 ‘글로벌 방산 플랫폼 기업’으로 진화할 수 있을지, 한화와 KAI의 다음 행보에 산업계의 시선이 집중되고 있다.
© 시사매거진. 무단 전재 및 재배포 금지.
경제 기사 더 보기